
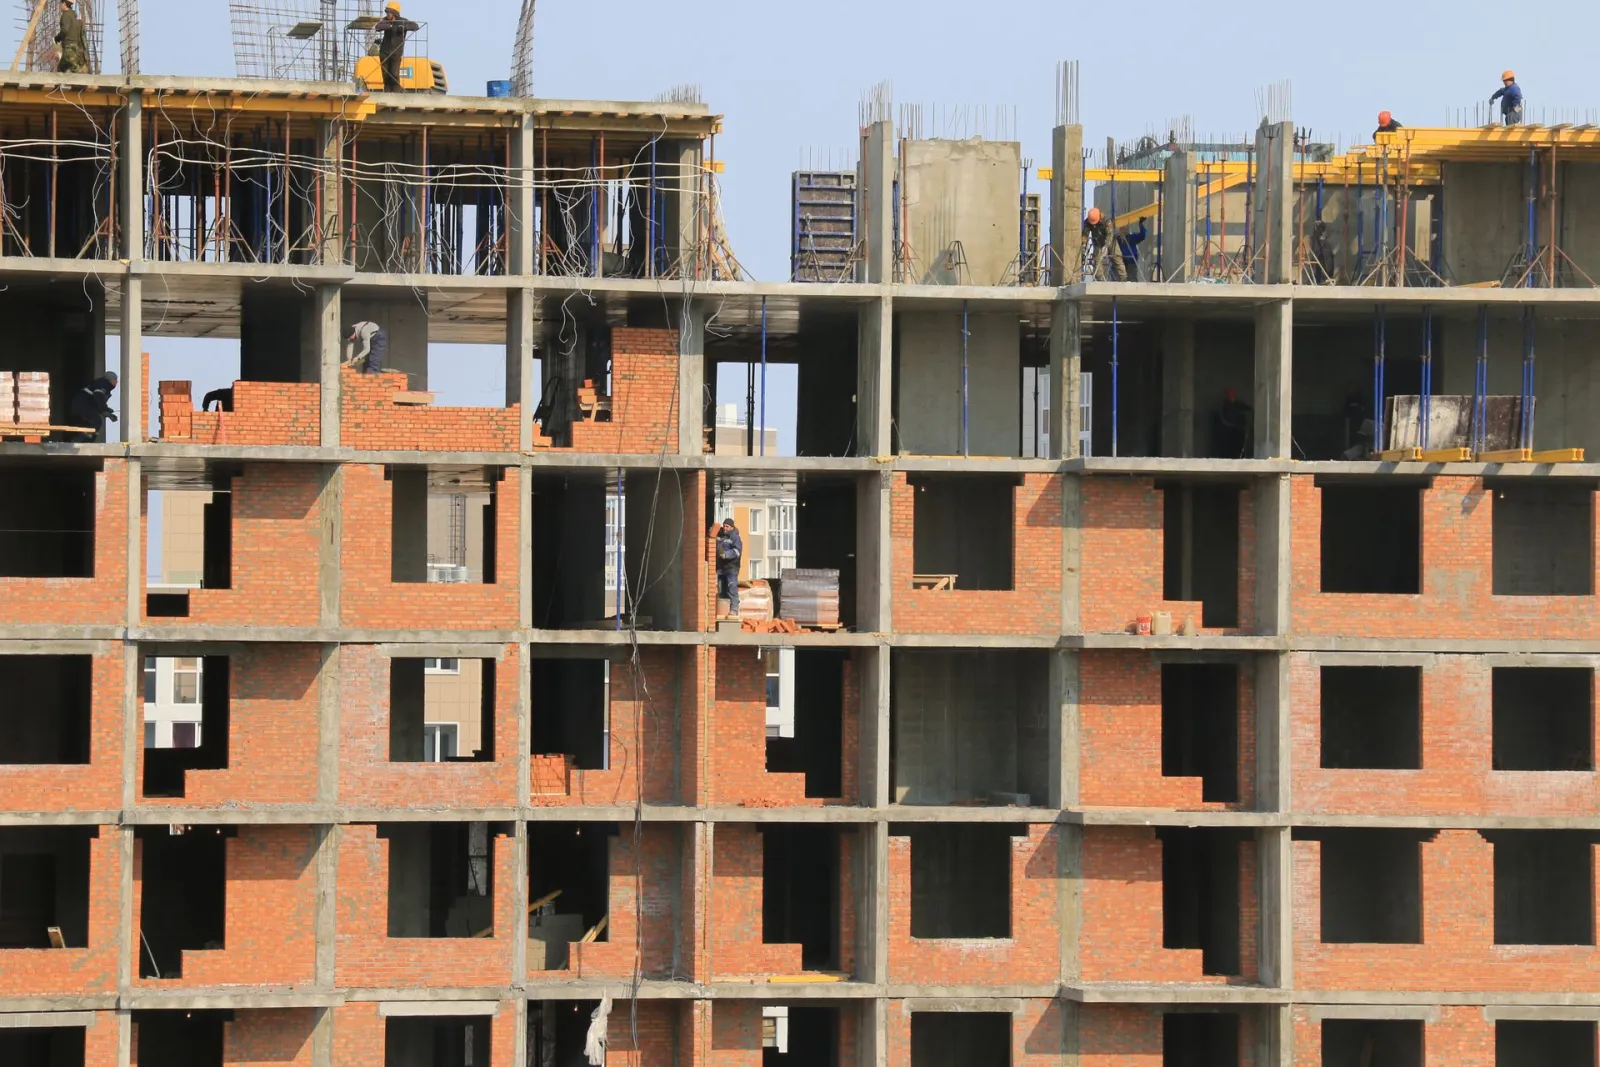
Український ринок нового житла отримав перший сильний сигнал 2026 року. У II кварталі загальна площа житлових будинків на етапі початку нового будівництва становила 1,65 млн кв. м, на 6,1% більше, ніж за аналогічний період 2025 року. Основний обсяг сформували багатоквартирні будинки: 1,6 млн кв. м, або +6,2% у річному вимірі. Після сезонного коригування Держстат також фіксує позитивну динаміку, +5,1%.
Кількість квартир у нових багатоквартирних будинках на початок будівництва збільшилася ще швидше, на 7,9%, до 18 тис. У сегменті одноквартирних будинків показник зріс на 3,8%, до 9,1 тис. квартир. Ці цифри легко прочитати як повернення девелоперів до активного запуску нових проєктів. Частково така інтерпретація має підстави: другий квартал справді був сильнішим за відповідний період минулого року. Повна картина значно складніша. За підсумками всього першого півріччя площа нового багатоквартирного будівництва залишалася на 2,3% нижчою, ніж роком раніше, а кількість заявлених квартир скоротилася на 6%, до 31 тис.
Ще виразніше масштаб нинішнього ринку видно на довшому горизонті. У 2025 році площа нового житлового будівництва зросла майже наполовину, до 5,8 млн кв. м. У 2021 році відповідний показник становив 12,7 млн кв. м.
Отже, українське житлове будівництво справді подає ознаки відновлення. Називати це поверненням до нормального циклу поки рано. Ринок одночасно проходить через дві фази: відновлюється після мінімумів попередніх років і формує нову, значно меншу та географічно іншу модель девелопменту.
Що насправді вимірюють 1,65 млн квадратних метрів
Для правильної інтерпретації статистики необхідно розділяти початок будівництва та введення житла в експлуатацію.
Показник Держстату характеризує загальну площу житлових будинків на етапі початку будівництва. Він не означає, що 1,65 млн кв. м нового житла вже з'явилися на ринку або будуть доступні покупцям найближчим часом.
Між стартом проєкту та готовою квартирою знаходиться весь construction cycle: фінансування, виконання будівельних робіт, продажі, підключення інженерних мереж, благоустрій, введення в експлуатацію та передача квартир. Для ринку це leading indicator.
Сьогоднішній початок будівництва показує, яку пропозицію девелопери потенційно готують на наступні роки. Введення в експлуатацію є lagging indicator, який характеризує результат рішень, прийнятих значно раніше.
Різниця особливо важлива в умовах війни, коли construction cycle може перериватися або суттєво розтягуватися.
Один квартал уже позитивний, півріччя ще негативне
Другий квартал дає підстави говорити про покращення поточної динаміки.
Площа багатоквартирного житла збільшилася на 6,2% рік до року, кількість квартир на старті будівництва на 7,9%. Позитивний результат зберігається і після сезонного коригування, що зменшує ймовірність пояснення всього приросту звичайними сезонними коливаннями.
Піврічний результат залишається слабшим. За січень-червень площа нового багатоквартирного будівництва становила близько 2,8 млн кв. м, на 2,3% менше за відповідний період 2025 року. Кількість квартир скоротилася на 6%, до приблизно 31 тис.
Математика тут показова. Слабкий перший квартал виявився достатньо глибоким, щоб позитивний II квартал ще не повернув весь період у плюс.
Для підтвердження нового циклу потрібні не один сильний квартал і навіть не високий річний темп на низькій базі. Потрібна послідовність запусків, яка зберігається протягом кількох кварталів і поступово переходить у фактичний construction output та введення житла.
Порівняння з 2021 роком показує реальний масштаб відновлення
2025 рік на перший погляд виглядав надзвичайно сильним. Загальна площа нового житлового будівництва збільшилася на 49,4%, з 3,9 до 5,8 млн кв. м. Темп майже у 50% створює враження будівельного буму.
Абсолютні показники дають іншу картину. У 2021 році обсяг становив 12,7 млн кв. м. У 2022 році він скоротився до 6,6 млн, у 2023-му до 4,2 млн, у 2024-му до 3,9 млн. Після цього відбулося відновлення до 5,8 млн кв. м. Навіть після майже 50-відсоткового річного зростання показник 2025 року становив близько 46% від рівня 2021-го.
Це класичний base effect. Коли ринок падає з 12,7 до 3,9 млн кв. м, наступне зростання на 49% не повертає його навіть близько до початкового рівня. Високий темп відновлення виникає частково через дуже низьку базу порівняння. Для девелопменту абсолютний volume важливіший за красивий відсоток.
Україна будує менше, але змінюється ще й географія будівництва
Друга структурна зміна стосується розташування нової пропозиції. За перше півріччя найбільший обсяг нового житлового будівництва зафіксовано у Київській області, близько 599,3 тис. кв. м. Львівська область отримала 501,5 тис. кв. м, Київ 437,9 тис. кв. м, Одеська область 328,7 тис., Івано-Франківська 248,4 тис.
Вже ці п'ять територій формують дуже значну частину нового housing pipeline. Концентрація девелопменту має економічне пояснення. Капітал і нове будівництво тяжіють до ринків, де девелопер бачить достатній effective demand, прийнятний ризик, платоспроможного покупця і можливість підтримувати необхідний sales velocity протягом будівельного циклу. В умовах війни географія нового житла стає не просто відображенням чисельності населення. Вона дедалі сильніше відображає міграцію, безпекове сприйняття регіону, локальну економіку та здатність конкретного міста акумулювати житловий попит.
Київська область уже випереджає столицю за обсягом нового будівництва
За перше півріччя Київська область отримала близько 599,3 тис. кв. м нового житлового будівництва проти 437,9 тис. кв. м у самому Києві. Різниця становить понад 160 тис. кв. м. Це продовжує важливу для столичної агломерації тенденцію: значна частина нового житлового продукту формується вже не всередині адміністративних меж Києва, а в передмісті.
Причини давно вийшли за межі простої різниці вартості землі. Передмістя дозволяє девелоперу працювати з більшими земельними ділянками, комплексною забудовою та іншою economics проєкту. Покупець отримує нижчий capital threshold входу, новий житловий фонд і часто більшу площу за той самий бюджет.
Водночас така модель переносить частину вартості житла в інфраструктуру та mobility cost. Дешевший квадратний метр у передмісті може означати щоденні транспортні витрати, залежність від автомобіля, навантаження на дороги, дефіцит шкіл, садків та іншої соціальної інфраструктури. Розвиток Київської агломерації поступово перетворює питання нового житла на питання просторового планування.
Сам Київ поки не демонструє будівельного прискорення
У столиці за січень-червень показник становив 437,9 тис. кв. м, на 10,7% менше, ніж роком раніше. Особливо незвично виглядає співвідношення площі та заявленої кількості квартир: за даними Держстату, у Києві йдеться лише приблизно про 1,4 тис. квартир.
Цей показник потребує обережної інтерпретації. Просте ділення загальної площі на кількість квартир дає результат, який явно не відповідає типовій площі квартири в масовому житловому будівництві. Це може бути наслідком структури статистичних даних, особливостей класифікації або неповного відображення окремих показників. Будувати на такому співвідношенні висновок про різке збільшення середньої площі київської квартири було б неправильно.
Надійнішим сигналом залишається інший показник: загальна площа нового будівництва в столиці за перше півріччя скоротилася на 10,7%.
Львів закріплюється як один із головних девелоперських ринків країни
501,5 тис. кв. м нового житлового будівництва за пів року ставлять Львівську область майже на рівень Київської. Для довгострокової структури українського девелопменту це значущий результат. Львівський ринок отримав сильний демографічний та економічний імпульс після 2022 року. Внутрішня міграція збільшила попит на оренду та купівлю, місто зберегло значний бізнесовий і освітній потенціал, а західний регіон загалом отримав відносну безпекову премію.
Новий девелопмент реагує на цю зміну не миттєво. Від рішення про придбання землі та проєктування до повноцінного запуску житлового комплексу проходить значний час. Високі поточні показники можуть бути відкладеною реакцією development pipeline на зміни попиту попередніх років.
Івано-Франківськ показує, що західний напрямок теж не є однорідним
Івано-Франківська область за перше півріччя отримала близько 248,4 тис. кв. м нового житлового будівництва, що на 20,5% менше за показник попереднього року. При цьому заявлено близько 5,8 тис. квартир. Це важливий контрприклад для спрощеної тези, що весь захід України автоматично перебуває в режимі будівельного буму.
Кожен локальний ринок має власну absorption capacity. Навіть за сильного міграційного або інвестиційного попиту кількість нових проєктів не може необмежено збільшуватися. У певний момент девелопери стикаються з конкуренцією за покупця, зростанням inventory, зміною sales velocity та необхідністю коригувати нові запуски. Для оцінки здоров'я локального ринку важливо порівнювати не лише кількість квадратних метрів на старті, а й темпи продажів уже запущених комплексів.
Дозвіл і початок будівництва ще не створюють пропозицію для покупця
Для первинного ринку існує цілий ланцюг перетворення майбутньої площі на реальний житловий фонд: проєкт → право на виконання робіт → початок будівництва → фінансування → будівельна готовність → введення в експлуатацію → фактичне заселення.
На кожному етапі частина pipeline може сповільнюватися. У стабільному ринку conversion між цими стадіями достатньо прогнозований. В умовах війни розрив між формальним стартом і фактичним завершенням стає більшим через безпекові ризики, фінансування, дефіцит робочої сили, енергетичні обмеження та зміну попиту.
Звідси виникає важлива різниця між nominal supply та effective supply. Проєкт може існувати в статистиці нового будівництва і навіть у продажу, але ще роками не створювати готового житла, придатного для проживання.
Девелопер запускає проєкт не тоді, коли «потрібно більше квартир»
Потреба населення в житлі та девелоперський попит не тотожні. Україна може мати величезну housing need через зруйновані будинки, внутрішню міграцію та майбутнє повернення людей. Це не означає автоматичної появи відповідного обсягу комерційного будівництва.
Девелопер оцінює effective demand. Покупець повинен не просто потребувати квартиру, а мати можливість її оплатити. Власним капіталом, розтермінуванням, іпотекою, державною програмою або іншою схемою фінансування.
Між housing need та effective demand може існувати величезний розрив. Для післявоєнного ринку це, ймовірно, стане однією з центральних проблем. Країні може бути потрібно мільйони квадратних метрів нового житла, але приватний девелопмент будуватиме лише той обсяг, який здатний поглинути платоспроможний ринок.
Відновлення supply потребує відновлення financing
Будівництво є капіталомістким бізнесом із довгим production cycle. Для стабільного збільшення нового supply недостатньо, щоб покупці просто цікавилися квартирами. Девелоперу потрібен доступ до capital stack, здатний фінансувати землю, проєктування, будівництво та інфраструктуру до моменту отримання достатнього cash inflow від продажів.
Український житловий девелопмент історично значною мірою фінансувався коштами покупців. За високої невизначеності така модель стає вразливішою: покупець обережніше заходить на ранній стадії, а девелоперу потрібно більше власного капіталу для запуску. Це створює перевагу великим компаніям із достатнім equity, земельним банком, готовими проєктами та репутацією завершених об'єктів.
Для невеликого забудовника capital threshold входу в новий проєкт стає вищим.
Ринок може відновитися з меншою кількістю девелоперів
Це один із можливих структурних наслідків нинішнього циклу. Якщо фінансування дорожче, покупець обережніший, а construction risk вищий, ринок природно консолідується навколо компаній із сильнішим балансом.
Відновлення обсягів будівництва не обов'язково означатиме повернення довоєнної кількості забудовників. Навпаки, більший обсяг нового supply може поступово концентруватися у меншої кількості операторів.
Для покупця така структура має двоякий ефект. Сильніший девелопер зазвичай краще витримує фінансові шоки та має вищу completion capacity. Менша конкуренція між забудовниками потенційно послаблює ціновий тиск і зменшує різноманітність продукту.
Нові 18 тисяч квартир не означають 18 тисяч додаткових продажів
Кількість квартир на початок будівництва часто сприймається як індикатор майбутньої пропозиції, але її також потрібно зіставляти з absorption. Якщо девелопери запускають 18 тис. квартир, а ринок здатний швидко поглинути цей обсяг, новий pipeline підтримує здоровий баланс.
Якщо launches випереджають sales velocity, поступово накопичується unsold inventory. У такій ситуації сам факт збільшення будівництва перестає бути однозначно позитивним для девелопера. Зростає конкуренція між проєктами, збільшується marketing cost, покупець отримує ширший consideration set, а забудовникам доводиться конкурувати умовами розтермінування, першим внеском, знижками та комплектацією.
Для аналізу первинного ринку показник new supply потрібно завжди читати разом із absorption rate.
Більше будівництва не обов'язково означає дешевше житло
Інтуїтивно збільшення supply повинно стримувати ціни. На довгому горизонті це справді один із головних механізмів affordability.
На короткому горизонті залежність складніша. Нові проєкти запускаються вже за поточної вартості землі, матеріалів, робіт, фінансування та інженерного підключення. Якщо replacement cost нового квадратного метра високий, забудовник має обмежений простір для зниження ціни.
Ринок може отримати більше квартир без суттєвого зменшення acquisition price. Тоді конкуренція переміщується з номінальної ціни в умови покупки: довше розтермінування, менший перший внесок, фіксація курсу, ремонт, знижки на окремі планування.
Для покупця affordability визначатиметься не тільки $/м², а всім financing package.
12,7 млн квадратних метрів 2021 року теж не повинні ставати механічною ціллю
Порівняння з довоєнним рівнем необхідне для розуміння масштабу падіння, але повернення рівно до 12,7 млн кв. м не є автоматичним критерієм нормалізації ринку.
Україна змінилася. Змінилася географія населення, структура зайнятості, купівельна спроможність, кредитний ринок, ризик-профіль регіонів та житлова потреба. Частина міст може потребувати значно більше нового житла, ніж до війни. В інших локальних ринках довоєнний development volume може вже не відповідати майбутньому effective demand. Післявоєнний equilibrium майже напевно матиме іншу географію.
Тому правильне питання звучить не «коли Україна знову будуватиме 12,7 млн квадратних метрів?». Набагато важливіше зрозуміти, де саме потрібно будувати, який продукт потрібен домогосподарствам і хто здатний його профінансувати.
Аналітика ON.UA
Зростання нового житлового будівництва у II кварталі на 6,1% є позитивним сигналом, але його справжнє значення знаходиться не в самому відсотку.
Український девелопмент поступово виходить із режиму, в якому головним завданням було завершення вже розпочатих об'єктів, і починає обережніше формувати новий development pipeline.
Сам факт появи нових запусків означає, що частина забудовників уже бачить достатній горизонт попиту для прийняття довгострокового investment decision. Девелопер не запускає багаторічний проєкт лише на основі поточного місячного продажу. Він оцінює майбутню absorption capacity ринку.
У цьому сенсі статистика початку будівництва є не тільки показником supply. Вона частково відображає очікування девелоперського капіталу щодо майбутнього попиту.
При цьому масштаб цих очікувань залишається консервативним. Навіть після майже 50-відсоткового відновлення 2025 року нове житлове будівництво залишалося більш ніж удвічі нижчим за рівень 2021-го. Перше півріччя 2026 року ще не перевищило результат попереднього року за багатоквартирним сегментом. Отже, ринок поки не входить у будівельний бум. Він перевіряє, який обсяг нового supply здатний витримати нинішній effective demand.
Наступний етап буде значно цікавішим. Якщо нові запуски продовжать зростати, а sales velocity залишиться стабільною, це означатиме поступове формування нового циклу девелопменту. Якщо launches почнуть випереджати absorption, ринок отримає накопичення inventory і сильнішу конкуренцію між забудовниками.
Є й третій сценарій: будівництво зростатиме лише в кількох найбільш ліквідних агломераціях. Тоді загальноукраїнський показник відновлюватиметься, але development activity дедалі сильніше концентруватиметься навколо Києва, Львова та інших центрів із достатнім платоспроможним попитом. Такий сценарій уже частково проглядається в статистиці першого півріччя.
Для післявоєнної України головним ризиком може стати не абсолютний дефіцит будівельних потужностей, а географічний mismatch між місцем, де потрібне житло, місцем, де існує платоспроможний попит, і місцем, де приватний капітал готовий будувати.
Ці три карти не обов'язково збігатимуться. Саме їхнє поєднання визначатиме нову географію українського житлового ринку, ціни на землю, напрямки міграції, навантаження на інфраструктуру та інвестиційну привабливість девелоперських проєктів.
Тому 6,1% у II кварталі варто сприймати не як повернення до старого ринку. Це перші дані, за якими можна спостерігати формування нового ринку житлового будівництва України, меншого за довоєнний, обережнішого до ризику, більш концентрованого географічно і значно сильніше залежного від реальної платоспроможності покупця.
FAQ
Наскільки зросло нове житлове будівництво у II кварталі 2026 року?
Загальна площа житлових будинків на етапі початку нового будівництва збільшилася на 6,1% рік до року, до приблизно 1,65 млн кв. м.
Скільки нового багатоквартирного житла заявлено?
У II кварталі показник становив приблизно 1,6 млн кв. м, на 6,2% більше, ніж роком раніше. Після сезонного коригування Держстат фіксує 1,51 млн кв. м і зростання на 5,1%.
Скільки квартир заявлено в нових багатоквартирних будинках?
Близько 18 тис. квартир, на 7,9% більше, ніж у II кварталі 2025 року.
Чи означають 1,65 млн кв. м, що стільки житла вже будується?
Показник характеризує площу житлових будинків на етапі початку будівництва. Він не дорівнює обсягу житла, введеного в експлуатацію, і не гарантує однакових строків завершення всіх проєктів.
Що відбувається за підсумками всього першого півріччя?
Площа нового багатоквартирного будівництва становила близько 2,8 млн кв. м, на 2,3% менше, ніж роком раніше. Кількість квартир скоротилася на 6%, до приблизно 31 тис.
Де зараз найбільше нового житлового будівництва?
Серед лідерів першого півріччя Київська область із приблизно 599,3 тис. кв. м, Львівська область із 501,5 тис. та Київ із 437,9 тис. кв. м.
Що відбувається з новим будівництвом у Києві?
За січень-червень його загальна площа становила близько 437,9 тис. кв. м, що на 10,7% менше за відповідний період 2025 року.
Наскільки нинішній ринок менший за довоєнний?
У 2021 році показник нового житлового будівництва становив 12,7 млн кв. м. У 2025 році, попри зростання на 49,4%, він досяг лише 5,8 млн кв. м.
Чому зростання на 49% не означає будівельного буму?
Воно відбувалося після дуже сильного попереднього падіння. У 2024 році показник становив лише 3,9 млн кв. м. Високий темп зростання значною мірою пояснюється низькою базою порівняння.
Чи призведе збільшення будівництва до зниження цін на квартири?
Не обов'язково. Ціна нового житла залежить також від вартості землі, будівельних робіт, матеріалів, фінансування та інфраструктури. Більша конкуренція може проявлятися не лише в ціні, а й у кращих умовах придбання.
Чому потрібно стежити за absorption rate?
Цей показник допомагає зрозуміти, наскільки швидко покупці поглинають нову пропозицію. Якщо нових квартир запускається більше, ніж ринок здатний купувати, unsold inventory накопичуватиметься.
Чи можна вже говорити про новий цикл житлового будівництва?
Другий квартал дає позитивний сигнал, але одного кварталу недостатньо. Підтвердженням нового циклу стане стійке зростання запусків протягом кількох періодів разом із достатньою швидкістю продажів та подальшим введенням проєктів в експлуатацію.