
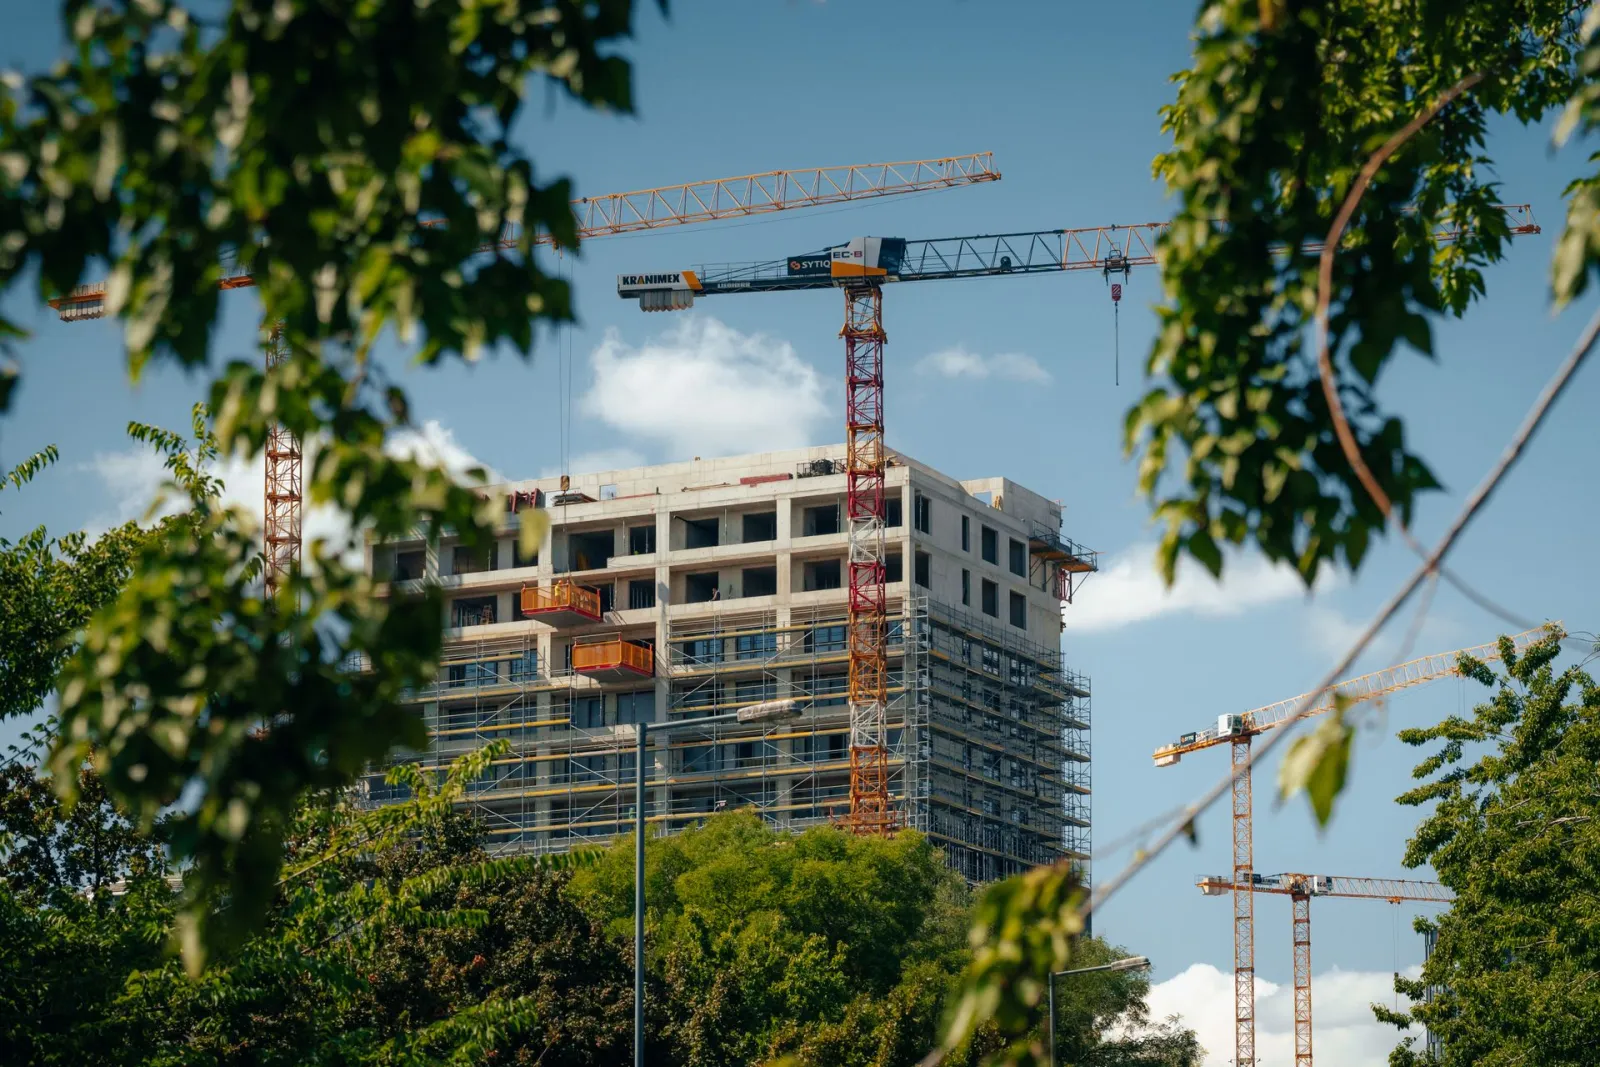
Зростання цін на нове житло часто пояснюють однією з двох протилежних версій. Перша зводиться до того, що дорожчають матеріали, робота та енергія, отже девелопер змушений піднімати ціни. Друга виходить із припущення, що забудовники просто використовують ситуацію для збільшення маржі. Обидва пояснення надто спрощують економіку житлового девелопменту, де ціна квадратного метра формується не однією статтею витрат і навіть не просто сумою всіх витрат на будівництво.
У 2026 році витратна частина нового будівництва в Україні справді перебуває під значним тиском. Енергоємні виробництва будівельних матеріалів працюють із дорожчою електроенергією та газом, частина промислових потужностей скорочує випуск, логістика залишається дорожчою та ризикованішою, дефіцит кваліфікованих працівників підтримує зростання зарплат, а сам девелоперський бізнес змушений закладати в модель витрати, яких до повномасштабної війни або не існувало, або їхня частка була значно меншою.
Національний інститут стратегічних досліджень повідомляє, що у першому кварталі 2026 року виробництво цементу, вапна та гіпсових сумішей скоротилося на 20,5% порівняно з відповідним періодом попереднього року. Виробництво будівельних матеріалів із глини зменшилося на 9,3%, скла та виробів зі скла на 7,7%. Одночасно індекс цін у виробництві будівельних матеріалів прискорювався: у річному вимірі він становив 105,9% у січні, 107,2% у лютому та вже 116,4% у березні.
Проте навіть ці показники не дають прямої відповіді на питання, наскільки повинна подорожчати квартира. Між заводом, який виробляє цемент або арматуру, та ціною готового квадратного метра існує цілий девелоперський цикл: земля, проєктування, дозвільна документація, фінансування, будівельні роботи, інженерія, підключення до мереж, благоустрій, оплата праці, маркетинг, продажі, податки, обслуговування капіталу, резерв на ризики та необхідна дохідність проєкту. Частина витрат виникає задовго до початку будівництва, інша розподілена на кілька років, а фінальну ціну все одно визначає межа, за якою покупець перестає бути готовим платити. Саме ця взаємодія собівартості та платоспроможного попиту пояснює сучасний український ринок значно краще, ніж проста формула «будувати стало дорожче, тому квартири дорожчають».
Ціна квартири починається не з бетону
Коли говорять про собівартість нового житла, її часто помилково ототожнюють із вартістю будівельно-монтажних робіт. Для девелопера економіка проєкту починається значно раніше.
Спочатку потрібна земля або право реалізувати проєкт на певній ділянці. У великих містах та сильних передмістях земельна складова може бути однією з найвагоміших частин майбутньої економіки. Значення має не тільки ціна самої ділянки, а й можливий обсяг забудови, обмеження містобудівної документації, необхідність перенесення мереж, підготовки території, створення під'їздів та виконання інших робіт, без яких земля ще не перетворюється на будівельний майданчик. Далі виникають витрати на архітектуру, проєктування, інженерні рішення, технічні умови, експертизу, організацію будівництва та підготовчий період. До моменту, коли на майданчику з'являється перший поверх, у проєкт уже може бути вкладений значний капітал. Після цього починається найбільш видима частина процесу: конструктив, фасади, вікна, покрівля, внутрішні мережі, ліфти, вентиляція, електрика, опалення, водопостачання, каналізація, благоустрій та інші елементи готового житлового комплексу.
Покупець бачить квартиру як певну кількість квадратних метрів. Девелопер фінансує значно більшу систему, частину якої неможливо продати окремо.
Один квадратний метр квартири фінансує більше ніж один квадратний метр будівництва
Це одна з причин, чому пряме порівняння ціни будівельних робіт із ціною продажу квартири майже завжди дає неправильний результат.
У житловому будинку існують сходові клітини, ліфтові холи, технічні приміщення, коридори, інженерні шахти, конструктивні елементи та інші площі, необхідні для функціонування будівлі, але вони не продаються покупцеві як окрема квартира. За межами будинку також потрібно створити двір, освітлення, дороги, тротуари, озеленення, дитячі та спортивні майданчики, інженерні мережі й іншу інфраструктуру, передбачену конкретним проєктом.
Вартість цих робіт зрештою розподіляється між квадратними метрами, які можна реалізувати. Ціна одного проданого метра ніколи не дорівнює фізичній вартості будівництва одного метра перекриття, стіни та оздоблення. Він несе на собі частину витрат усього комплексу.
Матеріали дорожчають нерівномірно, але впливають одразу на багато етапів
Будівельні матеріали не є однією товарною категорією з єдиною динамікою ціни. Метал, цемент, бетон, цегла, газоблок, скло, утеплювач, кабель, труби, фасадні системи та оздоблювальні матеріали мають різну структуру виробництва й різну залежність від енергоносіїв, імпорту та логістики.
Особливо чутливими до енергетичних витрат залишаються цементна, скляна, керамічна та металургійна промисловість. Підвищення вартості електроенергії або газу в таких галузях впливає не лише на рахунок самого підприємства. Воно поступово проходить через виробничий ланцюг і потрапляє у закупівельну ціну генпідрядника або девелопера.
Скорочення внутрішнього виробництва створює додатковий ефект. Коли пропозиція матеріалу зменшується, а потреба будівельного сектору зберігається, ринок частково компенсує дефіцит дорожчими поставками, імпортом або альтернативними продуктами. Найважливішою характеристикою для девелопера стає не тільки поточна ціна матеріалу, а передбачуваність цієї ціни протягом будівельного циклу, який може тривати кілька років.
Енергія входить у квадратний метр кілька разів
Подорожчання електроенергії та газу впливає на житлове будівництво значно ширше, ніж через рахунок за електрику безпосередньо на будівельному майданчику.
Енергія потрібна для виробництва цементу, металу, скла, цегли та інших матеріалів. Вона використовується на самому будівництві. Паливо необхідне для доставки сировини на завод, готової продукції на склад, а потім на об'єкт. Енергетичні витрати несуть виробники техніки, підрядники, логістичні компанії та постачальники. В одному квадратному метрі нового житла фактично накопичується енергія, використана на багатьох попередніх етапах.
За стабільної економіки ці ланцюги майже непомітні для кінцевого покупця. В умовах різких змін вартості енергоносіїв вони проявляються одночасно в кількох статтях кошторису.
Війна зробила логістику частиною ризикової премії будівництва
Для будівельного матеріалу важлива не тільки заводська ціна. Його потрібно доставити на майданчик у необхідному обсязі та в конкретний момент будівельного графіка. Порушення транспортної інфраструктури, пошкодження залізничних об'єктів, складів та енергетичних систем змушують бізнес змінювати маршрути, створювати більші запаси, використовувати альтернативних постачальників і резервувати додатковий час. Для великого проєкту затримка одного критичного матеріалу може впливати на роботу кількох наступних підрядників. Витрати виникають не лише через дорожчу доставку, а й через простій, зміну графіка та довше використання залучених ресурсів.
Будівництво є послідовним виробничим процесом. Неможливість завершити один етап у запланований строк здатна змістити весь наступний цикл. У мирній економіці девелопер оптимізує ланцюг постачання переважно за ціною та швидкістю. В умовах війни до цих параметрів додається стійкість.
Дефіцит працівників поступово стає не менш важливим за матеріали
Будівництво залишається трудомісткою галуззю, де значну частину робіт неможливо автоматизувати або перенести за межі майданчика. Мобілізація, міграція та загальний дефіцит кваліфікованої робочої сили змінили переговорну позицію працівників і підрядників. Особливо це відчувається у спеціальностях, де потрібні досвід, допуски або висока кваліфікація.
Національний банк очікує, що попит на працівників залишатиметься значним на тлі відбудови та інвестицій, а реальні зарплати у 2026 році зростуть приблизно на 7%. Для девелопера зарплата працівника не завжди є прямою статтею його власного бюджету. Значна частина робіт виконується генпідрядниками та спеціалізованими субпідрядними організаціями. Зростання оплати праці в такому випадку приходить у проєкт через дорожчі комерційні пропозиції підрядників. Вартість людської праці зрештою так само капіталізується в квадратному метрі, як бетон або скло.
Час будівництва також має ціну
Цей компонент рідше помітний покупцеві, хоча для економіки проєкту він принциповий. У девелопменті значні кошти вкладаються задовго до отримання фінального доходу. Земля придбана, проєктування оплачене, будівництво триває, підрядникам і постачальникам потрібно платити, а частина квартир ще не продана або платежі від покупців надходять поступово. Чим довше капітал перебуває у проєкті, тим дорожчим стає його використання.
Навіть коли девелопер не користується класичним банківським кредитом на весь обсяг будівництва, власний капітал також має вартість. Гроші, вкладені в один житловий комплекс на три або чотири роки, не можуть одночасно фінансувати інший проєкт. Затримка будівництва збільшує не тільки календарний строк. Вона збільшує фінансову вартість реалізації.
Продаж квартири на котловані фактично є обміном ціни на ризик
Цим пояснюється одна з базових особливостей первинного ринку: квартира на ранній стадії зазвичай коштує дешевше, ніж аналогічна квартира у завершеному будинку.
Покупець отримує нижчу ціну, але бере на себе частину ризику реалізації проєкту та погоджується чекати. У міру будівельної готовності невизначеність скорочується. Уже побудовано конструктив, встановлено вікна, виконуються фасади, прокладаються мережі, наближається введення в експлуатацію. Разом зі зниженням ризику девелопер може скорочувати дисконт ранньої стадії. Отже, різниця між ціною на старті та ціною перед введенням не обов'язково є чистим подорожчанням одного й того самого продукту. Частина цієї різниці є ціною зниження ризику та часу очікування.
Вартість грошей стала повноцінною частиною вартості житла
Для девелопменту гроші є таким самим ресурсом, як земля, матеріали та праця. Проєкт потребує фінансування до моменту, коли всі квартири будуть реалізовані. Джерелами можуть бути власний капітал девелопера, надходження від покупців, партнерське фінансування, кредитні інструменти або їх комбінація. Чим дорожчим є капітал і чим вищий ризик проєкту, тим більшу дохідність очікує інвестор, який погоджується цей капітал надати.
Український девелопмент додатково працює з воєнним ризиком, валютною невизначеністю та довгим горизонтом реалізації. Вартість фінансування не видно на фасаді будинку, але вона присутня в його економіці.
Валютний курс впливає навіть на будинок із переважно українських матеріалів
Український ринок житла традиційно мислить цінами у доларах, тоді як значна частина витрат девелопера номінована у гривні. Одночасно частина обладнання, матеріалів та комплектуючих прямо або опосередковано залежить від імпорту.
Ліфти, вентиляційне обладнання, автоматика, насосні системи, окремі фасадні рішення, інженерні компоненти та багато інших позицій можуть мати валютну складову. Навіть локальний виробник іноді використовує імпортне обладнання, сировину або комплектуючі.
Курсова зміна проходить через виробничі ланцюги з різною швидкістю, що створює для довгого будівельного проєкту додаткову невизначеність. Девелопер змушений працювати не лише з поточною собівартістю, а й із ризиком того, якою вона стане до завершення будинку.
Нові вимоги до житла також коштують грошей
Сучасний український житловий комплекс повинен відповідати ринку, який за роки війни змінив вимоги до продукту. Покупців значно більше цікавлять резервне живлення, автономність критичних систем, енергоефективність, якість укриття, безперебійність водопостачання, можливість роботи ліфтів та базової інженерії під час відключень.
Частина рішень продиктована нормативними вимогами, частина конкуренцією між проєктами. У будь-якому випадку додаткове обладнання не виникає безкоштовно. Генерація, акумуляторні системи, складніша автоматика, резервування інженерії та посилені рішення з безпеки збільшують капітальні витрати на створення будинку, хоча покупець згодом сприймає їх як нормальну характеристику сучасного житла. Відбувається поступове підвищення самого технічного стандарту продукту.
Собівартість пояснює нижню межу, але не визначає ціну продажу
Тут проходить найважливіша межа всієї дискусії. Девелопер не може просто скласти всі витрати, додати бажану маржу та змусити ринок прийняти отриману цифру.
Покупець порівнює новобудову з іншими житловими комплексами, готовими квартирами на вторинному ринку, орендою, приватним будинком, інвестицією в інший актив або рішенням взагалі відкласти купівлю. Платоспроможний попит створює верхню межу ціни. Собівартість разом із необхідною дохідністю створює нижню економічну межу для нового девелоперського проєкту. Проблема виникає тоді, коли ці межі наближаються одна до одної.
Девелопер не завжди може перекласти зростання витрат на покупця
Припустімо, собівартість проєкту збільшилася на 20%. Це не означає, що квартири наступного дня подорожчають на 20%.
Ринок може просто не прийняти нову ціну. У такому випадку девелопер має обмежений набір варіантів: зменшити власну маржу, переглянути специфікацію проєкту там, де це можливо без втрати необхідної якості, домовлятися з постачальниками, змінювати етапність, повільніше запускати наступні черги або взагалі відкласти новий проєкт.
Останній сценарій особливо важливий для розуміння майбутніх цін. Коли нове будівництво стає економічно невигідним за ціною, яку здатний сплатити покупець, ринок не обов'язково отримує дешевші квартири. Він може отримати менше нових квартир.
Висока собівартість здатна піднімати ціни через майбутню пропозицію
Це один із менш очевидних механізмів.
Уявімо ринок, де люди не готові платити більше $1 500 за квадратний метр, а новий проєкт за поточної вартості землі, матеріалів, робіт, фінансування та ризику має економічний сенс для девелопера лише від $1 600.
Продати по $1 600 неможливо. Будувати по $1 500 невигідно. Результатом може стати рішення не запускати будівництво.
У короткостроковому періоді це не змінює ціну вже готових квартир. Через кілька років на ринку з'являється менше нової пропозиції, ніж могло б бути за нижчої собівартості.
За стабільного або відновленого попиту дефіцит нових об'єктів уже сам починає підтримувати ціну. Таким способом сьогоднішня собівартість здатна впливати на майбутню вартість житла навіть у тих випадках, коли девелопер не зміг негайно перекласти її на покупця.
Вторинний ринок не має собівартості нового будівництва, але також реагує на неї
Власник квартири у будинку, побудованому десять років тому, не купує сьогодні арматуру, цемент і ліфти. Його квартира фізично не стає дорожчою через новий рахунок цементного заводу.
Проте первинний і вторинний ринки конкурують за частину однієї аудиторії. Коли новобудови дорожчають, готова квартира за старою ціною стає відносно привабливішою. Частина попиту переходить на вторинний ринок, а власники отримують можливість переглядати свої очікування.
Працює і зворотний механізм. Вторинний ринок із великим обсягом якісної пропозиції здатний обмежувати можливості девелопера підвищувати ціни. Новобудова не існує у вакуумі. Покупець оцінює весь набір доступних альтернатив.
Подорожчання ремонту також змінює межу між первинним і вторинним ринком
Вартість будівельних матеріалів та праці впливає не лише на девелопера. Людина, яка купує квартиру без оздоблення, повинна окремо профінансувати ремонт. Зростання цін на матеріали, меблі, інженерію та роботу майстрів збільшує повний бюджет входу в нове житло.
Квартира за $100 тис. плюс $40 тис. на завершення та облаштування конкурує не з готовою квартирою за $100 тис., а з об'єктами приблизно того бюджету, який покупець витратить до моменту фактичного заселення. З цієї причини подорожчання ремонту може підвищувати відносну привабливість готового вторинного житла навіть без зміни його фізичних характеристик. Для покупця дедалі важливішим стає не цінник квартири, а повна вартість переходу від грошей до готового житла.
Ціна землі також залежить від того, скільки можна заробити на майбутньому проєкті
Земля в девелопменті має цікаву властивість: її вартість частково є похідною від потенціалу майбутньої забудови. Ділянка під житловий комплекс цінується не лише як певна кількість соток або гектарів. Девелопер оцінює, скільки корисної площі можна створити, за якою ціною її реально продати, скільки коштуватиме реалізація і яка дохідність залишиться після всіх витрат. Коли ринкова ціна квартир зростає швидше за будівельні витрати, частина додаткової економіки може капіталізуватися у вартості землі. Коли собівартість різко збільшується, а ціни квартир обмежені слабким попитом, допустима ціна входу в земельну ділянку, навпаки, зменшується.
Ринок землі та ринок квартир пов'язані через одну фінансову модель.
Маржа девелопера не є необов'язковою надбавкою
У публічній дискусії прибуток девелопера іноді сприймається як сума, яку теоретично можна прибрати з ціни без наслідків для будівництва.
Для економіки інвестиційного проєкту це некоректний підхід. Девелопер вкладає капітал на кілька років, бере на себе ризик зміни цін, попиту, курсу, строків, постачання та будівництва. Інвестор погоджується на ці ризики лише за наявності очікуваної дохідності, яка компенсує вартість капіталу та ймовірність несприятливого сценарію.
Це не означає, що будь-який рівень маржі автоматично є економічно обґрунтованим. Ринок обмежує її конкуренцією та платоспроможністю покупця. Але проєкт без достатньої очікуваної дохідності може просто не отримати фінансування або не стартувати. Для житлового ринку наслідком стає не обов'язково нижча ціна. Наслідком може стати менша кількість нових проєктів.
Висока ціна не означає високий прибуток
Два житлові комплекси можуть продаватися по $2 000 за квадратний метр і мати принципово різну економіку.
Один девелопер придбав землю багато років тому за відносно низькою ціною, має простий майданчик, короткі підключення до мереж і дешевше фінансування. Інший купив дорогу ділянку, повинен переносити інженерні мережі, будувати складну підземну частину, вирішувати транспортну інфраструктуру та залучати дорожчий капітал.
Однакова ціна продажу не означає однакової маржі. Так само зростання ціни квартири на 20% не доводить, що прибуток девелопера збільшився на 20%. Витрати могли за цей час зрости швидше. Без фінансової моделі конкретного проєкту робити висновок про його прибутковість лише за прайс-листом неможливо.
Зниження попиту не гарантує зниження цін на новобудови
У звичайній моделі попиту та пропозиції слабший попит повинен тиснути на ціну вниз. У девелопменті реакція може бути складнішою через довгий виробничий цикл.
Готовий товар уже існує і може бути проданий дешевше для швидкого вивільнення капіталу. Майбутній житловий комплекс ще потрібно побудувати.
Коли очікувана ціна продажу стає недостатньою для фінансування нового проєкту, девелопер може не збільшувати пропозицію за нижчою ціною, а скоротити майбутній обсяг будівництва. Це одна з причин, чому ринок нового житла іноді реагує на слабкий попит не різким падінням прайсів, а акціями, розстрочками, зміною темпів продажів та меншою кількістю нових стартів.
Номінальна ціна квадратного метра в такій ситуації показує лише частину реальної конкуренції.
Розстрочка також має ціну, навіть коли її називають безвідсотковою
Для покупця можливість сплачувати вартість квартири протягом двох або трьох років є фінансовою перевагою. Для девелопера відкладене отримання коштів має власну вартість. Коли квартира за 4 млн грн продається з повною оплатою сьогодні або за тією самою номінальною сумою з платежами протягом кількох років, економічно це не однакова ціна.
Частина девелоперів враховує цей фактор через різні прайси залежно від строку розстрочки, прив'язку залишку до курсу або інші механізми. Порівнюючи два житлові комплекси, покупцеві потрібно аналізувати не лише ціну квадратного метра, а повну фінансову конструкцію угоди.
Акції не завжди означають, що квартира стала дешевшою
Коли платоспроможний попит слабшає, девелоперу не обов'язково змінювати базову ціну всього проєкту.
Він може запропонувати знижку на обмежений пул квартир, довшу розстрочку, менший перший внесок, паркомісце на спеціальних умовах або іншу комбінацію стимулів. Так зберігається номінальний прайс, але змінюється ефективна ціна угоди.
Для аналізу первинного ринку це принципова різниця. Офіційний прайс може зростати одночасно з посиленням комерційних умов для покупця.
Реальна динаміка ринку проявляється не лише в ціні квадратного метра, а в тому, скільки покупець фактично платить, коли платить і що отримує в межах цієї суми.
Фіксація ціни захищає покупця, але переносить ризик на іншу сторону
На ринку зі швидким зростанням будівельних витрат привабливо виглядає договір, у якому повна ціна квартири фіксується на кілька років.
Для покупця це справді знижує ризик майбутнього подорожчання. Економічний ризик при цьому не зникає. Він переходить до девелопера. Якщо матеріали, роботи та енергія дорожчають швидше, ніж передбачала фінансова модель, проєкт повинен покрити різницю з власного резерву або інших джерел. Чим довший строк між продажем квартири та завершенням будівництва, тим складніше точно спрогнозувати майбутню собівартість.
Звідси виникають різні моделі: повна фіксація ціни, валютна прив'язка, індексація залишку, різна ціна залежно від першого внеску та строку розстрочки. Для покупця важлива не рекламна фраза «ціна зафіксована», а конкретний механізм її зміни або незмінності, прописаний у договорі.
Дорожче будівництво може змінити не тільки ціну, а й сам продукт
Коли собівартість зростає, девелопер має ще один інструмент адаптації: змінити продукт у майбутніх проєктах. Менші квартири дозволяють знизити абсолютний бюджет покупки навіть за вищої ціни квадратного метра. Простіші фасадні рішення скорочують витрати. Раціональніші планування збільшують частку корисної площі. Оптимізація підземної частини, благоустрою та інженерії може змінювати фінансову модель ще до виходу проєкту на ринок.
У результаті інфляція будівельних витрат проявляється не тільки в прайсі. Вона може змінювати архітектуру майбутнього житла. Для ринку це особливо важливо на довгому горизонті. Сьогоднішня вартість будівництва визначає, які проєкти девелопери вважатимуть економічно життєздатними через два або три роки.
Чому квартира може дорожчати навіть без ажіотажного попиту
Це питання особливо актуальне для українського ринку, де в багатьох сегментах немає класичного інвестиційного ажіотажу довоєнних років.
Ціна нового житла може підніматися не лише тоді, коли за квартирами стоїть черга. Достатньо, щоб збільшилася мінімальна економічно прийнятна ціна створення нової пропозиції, а існуючі девелопери скоротили кількість запусків, які не відповідають новій фінансовій реальності. У такому середовищі ринок може одночасно мати відносно стриманий попит, дорогий квадратний метр і невелику кількість нових проєктів.
Це не суперечність. Це ринок із високою вартістю створення нового продукту та обмеженою платоспроможністю його кінцевого покупця.
Для покупця важлива не собівартість девелопера, а ціна альтернативи
Покупець не зобов'язаний компенсувати забудовнику дорожчу арматуру, енергію або фінансування.
Його рішення базується на іншій логіці. За певний бюджет він може придбати квартиру в іншому комплексі, готовий об'єкт на вторинному ринку, меншу квартиру в кращій локації, більшу квартиру далі від центру, приватний будинок або взагалі залишитися в оренді.
Собівартість пояснює поведінку пропозиції. Альтернативи визначають поведінку попиту. Ринкова ціна виникає там, де ці дві системи знаходять точку, за якої покупець готовий платити, а девелопер готовий створювати нову пропозицію.
Для інвестора зростання собівартості не є достатньою інвестиційною тезою
Ідея «будувати дорожчає, отже квартири гарантовано дорожчатимуть» виглядає логічною, але не враховує платоспроможність майбутнього покупця.
Ринок не зобов'язаний забезпечувати власнику квартири дохідність лише тому, що відновити аналогічний об'єкт стало дорожче. Ціна перепродажу залежатиме від майбутнього попиту, кількості конкурентних квартир, локації, стану будинку, орендного потенціалу та загальної економічної ситуації. Зростання replacement cost, вартості створення аналогічного нового продукту, може підтримувати ринкову ціну, особливо коли воно обмежує нову пропозицію. Воно не встановлює гарантовану мінімальну ціну конкретної квартири на вторинному ринку.
Для інвестиційного рішення потрібна модель попиту, а не лише прогноз будівельної інфляції.
Аналітика ON.UA
Подорожчання нерухомості в Україні у 2026 році некоректно пояснювати одним фактором, незалежно від того, чи називаємо ми ним дорожчі матеріали, інфляцію, валютний курс, дефіцит працівників або бажання девелопера заробити більше.
Житловий девелопмент є довгим виробничим та інвестиційним циклом, у якому ціна формується на перетині двох систем.
Перша система визначає вартість створення нового житла. До неї входять земля, проєктування, будівельні матеріали, робота, енергія, логістика, інженерія, підключення, благоустрій, фінансування, час, валютний та воєнний ризик. У 2026 році багато компонентів цієї системи одночасно рухаються вгору. Скорочення виробництва окремих будівельних матеріалів додає ризик пропозиції, енергетичні витрати проходять через кілька виробничих ланцюгів, а дефіцит кваліфікованої праці підвищує вартість будівельних робіт.
Друга система визначає, скільки ринок здатний заплатити. Тут працюють доходи населення, доступність кредитування, міграція, безпекові очікування, конкуренція вторинного житла, оренда та загальна готовність домогосподарств здійснювати великі покупки.
Девелопер не може безкінечно перекладати зростання витрат на покупця, оскільки платоспроможний попит має межу. Покупець водночас не може змусити ринок створювати нові квартири за ціною, яка робить будівництво економічно невигідним. Коли вартість створення житла наближається до максимальної ціни, яку готовий прийняти ринок, виникає найцікавіший ефект: коригується не лише ціна, а й обсяг майбутньої пропозиції.
Девелопери відкладають частину запусків, змінюють продукт, зменшують площі квартир, оптимізують проєкти, використовують розстрочки та точкові акції замість прямого зниження прайсів. Сьогоднішнє подорожчання будівництва в такому випадку проявляється на ринку через кілька років у вигляді меншої кількості нових квадратних метрів.
Це пояснює парадокс, який часто дивує покупців: попит не виглядає ажіотажним, а новобудови все одно не стають суттєво дешевшими. Висока собівартість не гарантує високої ринкової ціни. Вона визначає, за яких умов нова пропозиція взагалі може з'явитися.
Платоспроможний попит не гарантує низької ціни. Він визначає, яку частину витрат ринок здатний прийняти. Між цими двома межами й формується економіка українського квадратного метра.
Для покупця практичний висновок полягає не в тому, що нерухомість потрібно купувати негайно через майбутнє подорожчання. Прогнозувати ціну конкретного об'єкта лише за динамікою будівельних витрат неможливо. Значно важливіше оцінювати конкурентне середовище, стадію готовності проєкту, фінансові умови придбання, якість девелопера та альтернативи на вторинному ринку.
Для інвестора недостатньо тези про зростання replacement cost. Майбутню вартість активу визначатиме той, хто погодиться купити або орендувати його через кілька років.
Для девелопера проблема ще складніша: потрібно сьогодні визначити ціну продукту, який буде завершений у майбутньому, коли собівартість, курс, попит і конкурентне середовище можуть бути іншими.
З цієї точки зору подорожчання житла є не примхою ринку і не автоматичним наслідком подорожчання цементу. Це результат поступового зміщення всієї економічної межі, всередині якої нове житло ще можливо будувати, фінансувати та продавати.
І найбільш значущим наслідком зростання собівартості може виявитися навіть не сьогоднішня ціна квадратного метра. Набагато важливіше, скільки нових квадратних метрів за цієї собівартості ринок зможе створити завтра.
FAQ
Чому дорожчають квартири в новобудовах?
На ціну одночасно впливають земля, будівельні матеріали, оплата праці, енергія, логістика, інженерія, фінансування, валютний курс, строки реалізації та ризики проєкту. Фінальну межу ціни встановлює платоспроможний попит.
Наскільки подорожчали будівельні матеріали у 2026 році?
Динаміка залежить від конкретної категорії. За даними Національного інституту стратегічних досліджень, індекс цін у виробництві будівельних матеріалів у річному вимірі прискорився з 105,9% у січні до 116,4% у березні 2026 року.
Чи скоротилося виробництво будівельних матеріалів?
Так. У першому кварталі 2026 року виробництво цементу, вапна та гіпсових сумішей було на 20,5% нижчим, ніж роком раніше. Виробництво матеріалів із глини скоротилося на 9,3%, скла та виробів зі скла на 7,7%.
Чому енергоносії так сильно впливають на вартість будівництва?
Електроенергія та газ використовуються не тільки безпосередньо на будівельному майданчику, а й у виробництві цементу, металу, скла, цегли та інших матеріалів. Паливо також формує частину логістичних витрат.
Чи впливає дефіцит працівників на ціни квартир?
Впливає на собівартість будівництва. Дефіцит кваліфікованих працівників підвищує вартість робіт, яка потрапляє до кошторису через генпідрядників та спеціалізовані компанії.
Чи може девелопер просто перекласти всі додаткові витрати на покупця?
Ні. Максимальну прийнятну ціну обмежують доходи покупців і конкурентні альтернативи. Коли ринок не приймає необхідну ціну, девелопер може скорочувати маржу, змінювати продукт, переносити запуск або відмовлятися від проєкту.
Чому квартири не дешевшають, коли попит слабкий?
Новобудова має мінімальний економічно прийнятний рівень ціни. Коли продаж за нижчою ціною робить новий проєкт невигідним, реакцією ринку може стати не дешевше будівництво, а скорочення кількості нових запусків.
Чому квартири дорожчають у процесі будівництва?
Частину різниці пояснює зменшення ризику. На ранній стадії покупець платить менше, але довше чекає та бере на себе більше невизначеності. У міру готовності будинку ризик незавершення скорочується.
Чи означає висока ціна квартири високу маржу забудовника?
Не обов'язково. Два проєкти з однаковою ціною квадратного метра можуть мати різну вартість землі, інженерної підготовки, фінансування та будівельних робіт.
Як валютний курс впливає на новобудови?
Частина обладнання та матеріалів має імпортну складову, а сам ринок часто порівнює ціни в доларовому еквіваленті. Валютні зміни впливають як на закупівлі, так і на фінансове планування довгих проєктів.
Чому подорожчання будівництва впливає на вторинне житло?
Первинний і вторинний ринки конкурують за частину однієї аудиторії. Коли новобудови дорожчають, готові квартири можуть ставати відносно привабливішими, що підтримує попит на вторинний сегмент.
Чи варто оцінювати новобудову лише за ціною квадратного метра?
Ні. Потрібно враховувати стадію будівництва, умови оплати, розстрочку, готовність квартири, майбутні витрати на ремонт, характеристики комплексу та альтернативи в тому самому бюджеті.
Чи є розстрочка від девелопера безкоштовною?
Навіть коли вона рекламується як безвідсоткова, відкладений платіж має економічну вартість. Умови можуть компенсуватися різною ціною квартири, валютною прив'язкою залишку або іншими положеннями договору.
Чи гарантує зростання собівартості подальше подорожчання нерухомості?
Ні. Собівартість впливає на можливість створення нової пропозиції, але ринкову ціну конкретного об'єкта визначає також платоспроможний попит. Для інвестиційного прогнозу одного аргументу про дорожче будівництво недостатньо.
Що може статися, якщо будувати стане занадто дорого?
Частина проєктів може бути відкладена або переглянута, девелопери можуть зменшувати площі квартир, оптимізувати концепції та скорочувати нові запуски. У довгостроковій перспективі це здатне обмежити пропозицію нового житла.