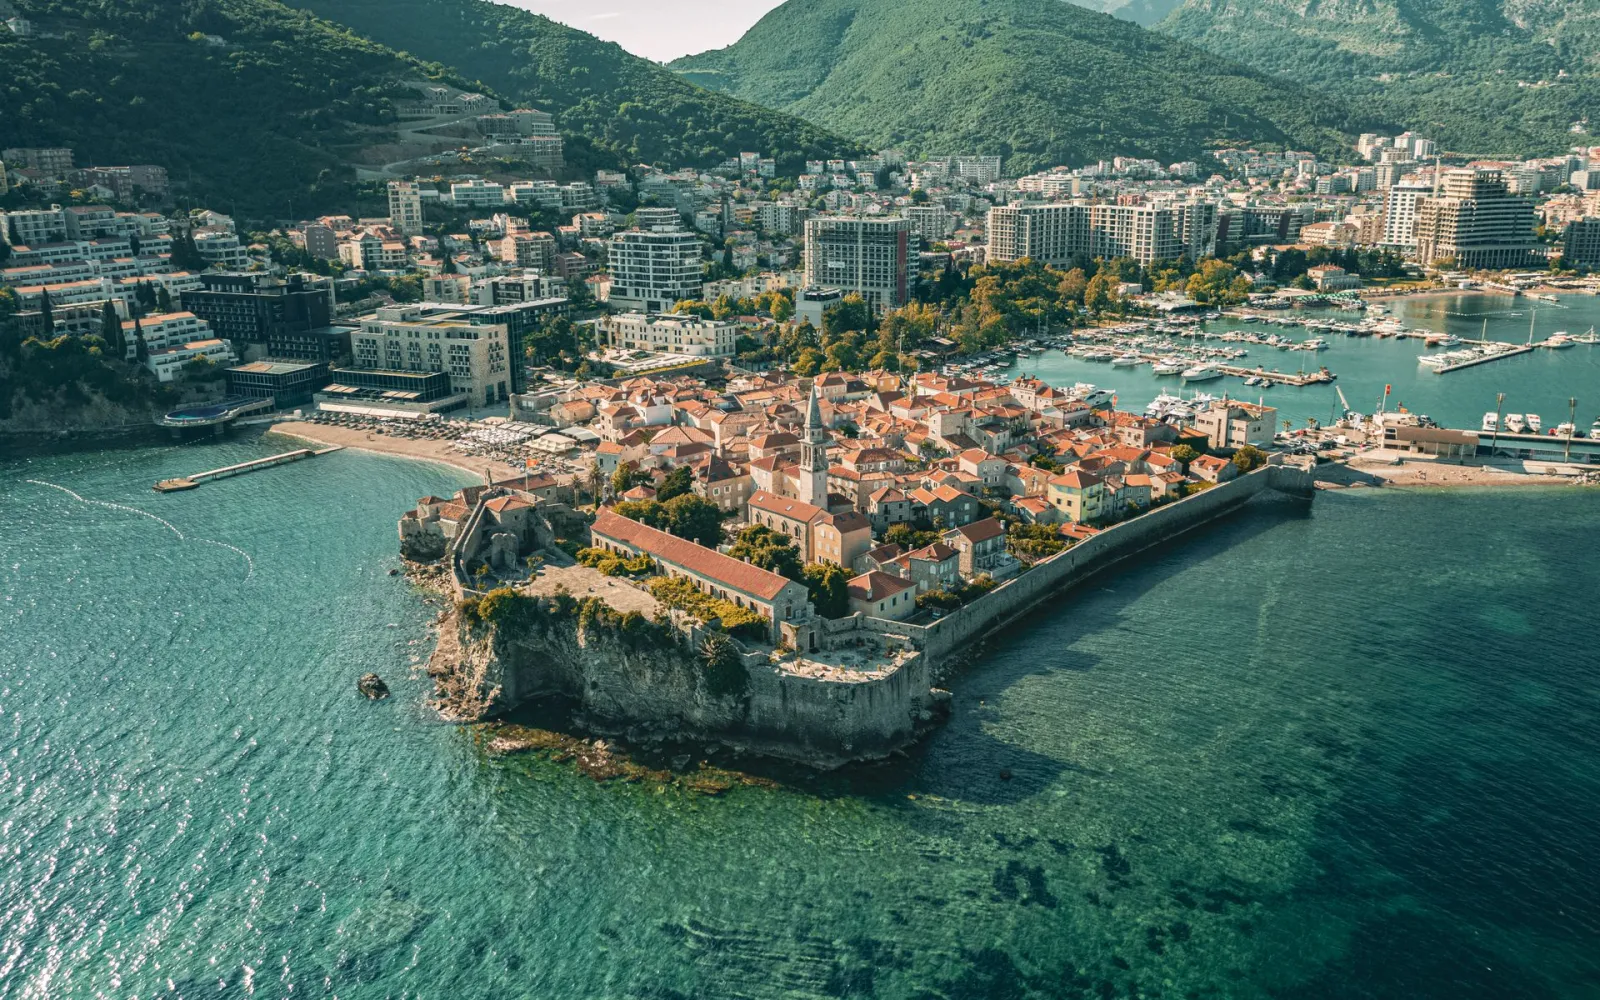
Чорногорія поступово перетворюється з невеликого туристичного ринку на помітний напрямок міжнародних інвестицій у житлову нерухомість. Країна з населенням близько 624 тисяч осіб залучає сотні мільйонів євро іноземного капіталу щороку, а квартири на Адріатичному узбережжі купують не лише для сезонного відпочинку, а й для орендного бізнесу, збереження капіталу та подальшого перепродажу. Додаткову увагу до ринку привертають використання євро, відносно доступний поріг входу порівняно з частиною середземноморських країн та перспектива вступу Чорногорії до Європейського Союзу.
Однак привабливість невеликого ринку має зворотний бік. Висока залежність від іноземного попиту, обмежена кількість ліквідних об'єктів, сезонність туристичної оренди та неоднорідна якість будівництва створюють ризики, які не завжди відображаються в рекламних презентаціях інвестиційних проєктів. Номінальна дохідність може виглядати переконливо, але фактичний фінансовий результат залежить від ціни входу, структури витрат, строків володіння, юридичного статусу нерухомості та можливості продати її без значного дисконту.
Для українських інвесторів Чорногорія становить окремий інтерес як європейський ринок, на якому нерезиденти можуть купувати житлову нерухомість, а розрахунки здійснюються в євро. Водночас рішення про придбання квартири за кордоном потребує значно ширшого аналізу, ніж порівняння вартості квадратного метра або прогнозованих орендних надходжень. Необхідно оцінювати не лише характеристики конкретного об'єкта, а й структуру місцевого попиту, перспективи розвитку території, податкове навантаження та правові обмеження.
ON.UA аналізує, що відбувається на ринку нерухомості Чорногорії у 2026 році, які фактори підтримують його зростання, наскільки обґрунтованими є очікування високої інвестиційної дохідності та що необхідно перевірити перед придбанням квартири або будинку.
Майже пів мільярда євро за рік: чому іноземний капітал визначає ринок Чорногорії
За даними Центрального банку Чорногорії, у 2025 році іноземні інвестиції в нерухомість країни становили приблизно 497,4 млн євро. За перше півріччя 2026 року цей напрямок залучив ще близько 238 млн євро. Для держави з невеликим населенням та обмеженим внутрішнім ринком житла такі обсяги мають суттєве економічне значення.
Іноземний капітал впливає не лише на кількість угод. Він формує структуру девелоперської пропозиції, визначає стандарти нових житлових комплексів і створює попит на об'єкти, які не завжди відповідають потребам місцевого населення. На узбережжі активно розвивається сегмент апартаментів із видовими характеристиками, паркінгом, басейнами, керованою орендою та додатковою інфраструктурою. Такі об'єкти орієнтовані насамперед на міжнародну аудиторію, для якої нерухомість є інвестиційним активом або другим житлом. Водночас високий обсяг іноземних інвестицій не слід автоматично трактувати як доказ недооціненості ринку. Капітал може надходити до країни через очікування майбутнього зростання цін, бажання диверсифікувати активи, міграційні рішення або прагнення придбати нерухомість у туристичній локації. Не кожна така покупка ґрунтується на розрахунку орендної дохідності.
Для оцінки стійкості ринку важливе співвідношення внутрішнього та зовнішнього попиту. Якщо значна частина квартир купується нерезидентами, місцева економіка може не забезпечувати достатньої кількості кінцевих споживачів за поточними цінами. За сприятливих міжнародних умов це підтримує зростання вартості нерухомості, але у випадку скорочення іноземних інвестицій може ускладнювати перепродаж.
Особливо важливо враховувати, що загальний обсяг інвестицій у нерухомість не дорівнює вартості придбаних житлових квартир. У відповідній статистиці можуть відображатися різні категорії нерухомих активів, а сам показник не дає змоги без додаткових даних визначити кількість угод, середню ціну квадратного метра або фактичну дохідність приватних інвесторів.
Структура попиту: хто купує нерухомість на Адріатичному узбережжі
Ринок житлової нерухомості Чорногорії формується кількома категоріями клієнтів, фінансова мотивація яких суттєво відрізняється. Одні купують квартири для власного сезонного проживання, інші розраховують на короткострокову туристичну оренду, частина інвесторів орієнтується на зростання вартості активу, а окрема категорія розглядає нерухомість як майбутнє постійне місце проживання.
Це створює неоднорідний попит навіть у межах одного міста. Компактні апартаменти поблизу пляжів можуть бути привабливими для короткострокової оренди, але менш зручними для постійного проживання. Просторі квартири з опаленням, паркінгом і розвиненою побутовою інфраструктурою можуть мати стабільніший попит серед орендарів, які проживають у країні протягом року, проте не завжди забезпечують максимальний дохід у туристичний сезон.
Окрему категорію становлять об'єкти преміального сегмента, де значна частина вартості формується за рахунок унікального розташування, краєвидів, доступу до марин і престижу конкретного комплексу. Для таких активів орендний дохід часто не є головним фактором інвестиційної привабливості. Інвестор може погоджуватися на відносно невисоку поточну дохідність в обмін на очікуване збереження капіталу та потенціал майбутнього перепродажу.
За оцінкою учасників місцевого ринку, в окремих приморських сегментах переважна частина покупок новобудов припадає на іноземців. Проте цей показник не варто поширювати на всю країну без урахування відмінностей між муніципалітетами, типами нерухомості та періодами спостереження.
Для інвестора важливо розуміти, хто стане наступним власником його квартири. Якщо об'єкт орієнтований виключно на вузьку категорію іноземних клієнтів, його ліквідність залежатиме від збереження інтересу цієї аудиторії. Нерухомість, придатна одночасно для постійного проживання, довгострокової оренди та сезонного використання, може мати ширше коло потенційних клієнтів на вторинному ринку.
Географія інвестицій: чому Будва, Тіват, Котор і Бар не є одним ринком
Однією з найпоширеніших помилок під час аналізу чорногорської нерухомості є сприйняття всього узбережжя як єдиного інвестиційного простору. Насправді різні міста мають власну структуру попиту, рівень цін, туристичну сезонність і перспективи розвитку.
Будва: висока концентрація туристичного попиту та конкуренція апартаментів
Будва є одним із найбільш впізнаваних туристичних центрів країни. Висока концентрація готелів, апартаментів, ресторанів і розважальної інфраструктури підтримує попит на короткострокову оренду, особливо в літні місяці. Водночас активне будівництво та велика кількість квартир, орієнтованих на туристів, створюють конкуренцію між власниками.
Для інвестора в Будві вирішальне значення має мікролокація. Дві квартири з однаковою площею можуть демонструвати суттєво різні результати залежно від відстані до моря, рельєфу, доступності паркінгу, рівня шуму та фактичної зручності пішохідного маршруту. Об'єкт із панорамним видом, але складним підйомом до будинку, не обов'язково матиме таку саму орендну привабливість, як квартира ближче до пляжу.
З погляду перепродажу перевагу можуть мати об'єкти, які поєднують якісне будівництво, зрозумілу юридичну історію та характеристики, затребувані серед широкого кола клієнтів. Проте висока ціна придбання здатна істотно зменшити відсоткову дохідність навіть за хороших орендних надходжень.
Тіват: міжнародний преміальний сегмент і вплив марин
Тіват сформував окремий сегмент нерухомості завдяки розвитку яхтової інфраструктури та міжнародних житлових проєктів. У таких локаціях вартість квартири визначається не лише площею й близькістю до моря, а й сервісною інфраструктурою, архітектурою комплексу, якістю управління та престижем середовища.
Преміальні об'єкти можуть бути привабливими для покупців, які орієнтуються на міжнародні стандарти житла та готові платити за комплексний продукт. Однак високий поріг входу, значні витрати на обслуговування та обмежене коло потенційних клієнтів потребують особливо уважного аналізу ліквідності.
Важливо відрізняти об'єкти всередині відомих комплексів від нерухомості в інших частинах Тівата. Географічна близькість не означає однакового рівня цін або орендного потенціалу.
Которська затока: дефіцит локацій і складна структура пропозиції
Которська затока приваблює інвесторів історичною забудовою, природними ландшафтами та обмеженою кількістю прибережних ділянок. У певних локаціях дефіцит якісної пропозиції може підтримувати вартість нерухомості, але юридична та технічна складність об'єктів тут часто вища, ніж у стандартних новобудовах.
Старі кам'яні будинки, реконструйовані вілли та квартири в історичному середовищі можуть потребувати значних витрат на ремонт, захист від вологи, інженерні системи та утримання. Додаткові обмеження можуть бути пов'язані з охороною культурної спадщини та правилами реконструкції.
Для таких інвестицій особливо важливо оцінювати не лише ціну придбання, а й повну вартість приведення об'єкта до стану, придатного для використання або здавання в оренду.
Бар і південне узбережжя: альтернативний сегмент для довшого проживання
Бар та окремі населені пункти південного узбережжя можуть становити інтерес для інвесторів, які шукають альтернативу найбільш туристично орієнтованим локаціям. Тут доцільно оцінювати попит на постійне проживання, транспортну доступність, соціальну інфраструктуру та можливості довгострокової оренди.
Водночас нижча ціна придбання не обов'язково означає вищу інвестиційну ефективність. Якщо ринок перепродажу менш активний або попит на оренду обмежений, дешевший об'єкт може залишатися в експозиції довше й вимагати суттєвішого дисконту.
Для довгострокової стратегії важливими є якість міського середовища, доступність медичних і освітніх послуг, транспортне сполучення та можливість комфортного проживання поза туристичним сезоном.
Туризм як основа орендного ринку: зростання потоку не гарантує високої дохідності
Туристична галузь залишається одним із головних економічних чинників, що підтримують попит на житлову нерухомість Чорногорії. За даними статистичної служби країни Monstat, у 2025 році Чорногорію відвідали приблизно 2,73 млн туристів, а загальна кількість ночівель становила близько 15,37 млн. Переважна частина туристичних ночівель припадає на іноземних гостей, що підтверджує залежність місцевого ринку розміщення від міжнародного туристичного попиту.
Для власників квартир особливо важливою є роль приватного сектору розміщення. Апартаменти, окремі квартири та будинки конкурують із готелями, пропонуючи туристам більшу площу, кухню, можливість сімейного проживання та гнучкіші умови оренди. У деяких локаціях цей формат формує значну частину пропозиції туристичного житла.
Однак зростання туристичного потоку не означає пропорційного збільшення доходів кожного власника квартири. Якщо кількість апартаментів, доступних для оренди, збільшується швидше за кількість туристичних ночівель, конкуренція може посилюватися навіть за позитивної загальної статистики. У такій ситуації власникам доводиться інвестувати в ремонт, оснащення, професійне управління та маркетинг, щоб підтримувати завантаженість.
Для аналізу орендного бізнесу необхідно оцінювати три окремі показники: середню вартість добового проживання, фактичну кількість зайнятих ночей протягом року та операційні витрати. Висока ціна оренди в липні або серпні сама по собі не свідчить про високу річну дохідність, якщо протягом решти місяців попит різко скорочується.
Сезонність має особливе значення для квартир, розташованих у туристичних комплексах без розвиненої цілорічної інфраструктури. Влітку такі об'єкти можуть демонструвати високу завантаженість, але в холодний період попит зменшується, а постійні витрати на утримання залишаються. Тому інвестиційний аналіз повинен ґрунтуватися на річному грошовому потоці, а не на прогнозованих доходах у найактивніші туристичні місяці.
Реальна дохідність нерухомості Чорногорії: як відрізнити оренду від зростання капіталу
На інвестиційному ринку Чорногорії можна зустріти прогнози загальної дохідності на рівні 9–12% річних для готових об'єктів та ще вищі показники для інвестицій на ранніх стадіях девелопменту. Однак такі оцінки потребують правильного тлумачення, оскільки часто поєднують два принципово різні джерела фінансового результату.
Першим є орендний дохід, який формується за рахунок фактичних платежів орендарів. Другим є приріст ринкової вартості нерухомості, який може бути реалізований лише під час продажу об'єкта. До моменту продажу подорожчання квартири залишається оцінковим показником, а не отриманим грошовим доходом.
За оцінками окремих учасників ринку, готова нерухомість може забезпечувати приблизно 4–5% річного орендного доходу після визначених витрат, тоді як додаткові 5–7% очікуються від зростання вартості активу. Така модель дає сукупний прогноз на рівні 9–12%, але друга складова не є гарантованою.
Для коректного порівняння інвестицій необхідно розділяти валову орендну дохідність, чисту операційну дохідність і загальну дохідність капіталу. Валова дохідність показує співвідношення річної орендної виручки до вартості придбання. Чиста враховує операційні витрати, простої та інші регулярні платежі. Загальна дохідність може додатково включати зміну вартості активу, але лише за чітко визначених припущень щодо майбутнього продажу.
Змішування цих показників створює ризик завищених очікувань. Інвестор, який купує квартиру заради стабільного грошового потоку, не повинен розглядати прогнозоване зростання ринкової ціни як еквівалент гарантованого орендного доходу.
Інвестиційна модель: скільки може заробляти квартира вартістю 200 тисяч євро
Розглянемо умовний приклад придбання квартири на узбережжі Чорногорії за 200 000 євро. Для спрощення розрахунку припустимо, що додаткові витрати на придбання, меблювання та підготовку до оренди становлять 10 000 євро. Загальний вкладений капітал дорівнюватиме 210 000 євро.
Квартира здається туристам із середньою фактично отриманою ставкою 110 євро за ніч. Якщо протягом року об'єкт зайнятий 160 ночей, валовий орендний дохід становитиме 17 600 євро.
Із цієї суми необхідно покрити витрати на управління, прибирання, комунальні послуги, обслуговування будинку, страхування, поточний ремонт, податки та інші платежі. Припустимо, що сукупні операційні витрати й податкові платежі становлять 35% орендної виручки. Тоді річний чистий грошовий потік дорівнюватиме приблизно 11 440 євро. За таких умов проста окупність вкладеного капіталу становитиме приблизно 18,4 року без урахування майбутнього продажу квартири, інфляції, можливих капітальних ремонтів і зміни доходів.
Якщо завантаженість скоротиться до 120 ночей на рік за тієї самої середньої ставки, валова виручка становитиме 13 200 євро. За умовного збереження частки витрат на рівні 35% чистий дохід зменшиться до 8 580 євро, а дохідність вкладеного капіталу становитиме близько 4,1%. Якщо завантаженість зросте до 200 ночей, валова виручка збільшиться до 22 000 євро, а чистий дохід за тих самих припущень становитиме 14 300 євро, що відповідає приблизно 6,8% річних.
Інвестиції на етапі будівництва: чому вища потенційна дохідність означає інший рівень ризику
Придбання нерухомості на ранній стадії будівництва може забезпечувати нижчу ціну входу порівняно з готовими квартирами. Саме на різниці між початковою вартістю та потенційною ціною готового об'єкта ґрунтується значна частина інвестиційних стратегій у новобудовах.
Окремі учасники ринку оцінюють потенційну річну дохідність ранніх девелоперських інвестицій у 14–17%, а вкладень на стадії активного будівництва — у 12–14%. Такі показники слід розглядати як проєктні оцінки, а не як середньоринкову статистику реалізованих угод.
На практиці фінансовий результат залежить від строків будівництва, графіка платежів, фактичної собівартості, попиту на момент завершення проєкту та можливості перепродажу. Навіть якщо квартира подорожчала на 20% протягом будівництва, це не означає автоматичної річної дохідності 20%. Наприклад, придбання об'єкта за 150 000 євро з подальшим продажем за 180 000 євро через два роки дає валовий приріст вартості 20% за весь період. Середньорічна складна дохідність у такому випадку становить приблизно 9,5% до врахування податків, комісій та інших витрат.
Якщо будівництво затримується на рік, фактична річна дохідність зменшується навіть за незмінної ціни продажу. Додаткові витрати та можливі поступки під час перепродажу можуть скоротити результат ще більше.
Ризики ранніх інвестицій включають затримки будівництва, зміну проєктної документації, фінансові труднощі забудовника, проблеми з дозвільними документами та відсутність достатнього попиту після завершення об'єкта.
Для приватного інвестора важливо розуміти, що придбання готової квартири з орендним потоком і фінансування девелоперського проєкту є різними інвестиційними стратегіями. Вони відрізняються структурою ризиків, ліквідністю, горизонтом інвестування та способом формування доходу.
Податки на нерухомість у Чорногорії: скільки коштує придбання, володіння та продаж
Податкове навантаження є одним із факторів, які впливають на інвестиційну привабливість Чорногорії. Однак оцінювати його необхідно протягом усього життєвого циклу інвестиції, а не лише на момент придбання квартири. Витрати виникають під час переходу права власності, щорічного володіння нерухомістю, отримання орендного доходу та подальшого продажу.
На вторинному ринку Чорногорії застосовується прогресивне оподаткування переходу права власності. Для об'єктів вартістю до 150 тисяч євро ставка становить 3%. Для дорожчої нерухомості діє прогресивний розрахунок: 4 500 євро плюс 5% суми перевищення над 150 тисячами євро до порога 500 тисяч євро. Для об'єктів дорожчих за 500 тисяч євро передбачено 22 000 євро плюс 6% суми перевищення цього порога.
Таким чином, під час придбання квартири на вторинному ринку за 200 тисяч євро податок на перехід права власності становитиме 7 тисяч євро, або 3,5% вартості об'єкта. Для квартири за 300 тисяч євро відповідний платіж становитиме 12 тисяч євро, або 4%.
Придбання новобудови в забудовника може мати інший податковий режим. Якщо операція підпадає під оподаткування ПДВ відповідно до місцевого законодавства, податок на перехід права власності зазвичай не стягується окремо. Проте інвестору необхідно перевірити статус продавця, характер об'єкта та структуру ціни, оскільки не кожна квартира, яку рекламують як новобудову, автоматично має однакові податкові умови.
Щорічний податок на нерухомість визначається відповідно до місцевого регулювання та характеристик об'єкта. Для фінансової моделі недостатньо закладати універсальну ставку 0,2%, оскільки фактичне навантаження залежить від муніципалітету, податкової бази, типу нерухомості та інших обставин.
Орендні доходи фізичних осіб і прибуток від продажу нерухомості також можуть оподатковуватися. У практичних розрахунках часто використовується орієнтир 15% для відповідних категорій доходів, але порядок визначення бази оподаткування, допустимі витрати, пільги та статус платника необхідно перевіряти за чинними правилами.
Для українського інвестора додаткове значення має податкове резидентство. Купівля квартири в Чорногорії не означає автоматичного припинення податкових зобов'язань в Україні. Якщо власник залишається українським податковим резидентом, доходи від іноземної нерухомості можуть потребувати декларування в Україні з урахуванням правил міжнародного оподаткування та можливості зарахування сплачених за кордоном податків.
Приховані витрати: чому ціна квартири не дорівнює вартості інвестиції
Під час оцінки нерухомості інвестори часто концентруються на ціні квадратного метра, залишаючи поза увагою супутні витрати. На практиці саме вони можуть суттєво змінити очікувану дохідність, особливо якщо об'єкт купується на короткий строк із метою перепродажу.
Крім податків, необхідно враховувати нотаріальні платежі, юридичний супровід, можливі агентські комісії, реєстраційні витрати, банківські перекази, меблювання, ремонт і підготовку нерухомості до експлуатації. Для квартир у житлових комплексах із басейнами, ліфтами, охороною та іншою інфраструктурою окремою статтею стають регулярні платежі за обслуговування.
Якщо нерухомість використовується для короткострокової оренди, виникають витрати на управління бронюваннями, комунікацію з гостями, прибирання, прання, заміну меблів і техніки, комісії платформ бронювання та утримання об'єкта в конкурентному стані.
У невеликих інвестиційних квартирах ці платежі можуть становити значну частку виручки. Наприклад, обслуговування апартаментів у комплексі з високими щомісячними внесками здатне знизити чисту дохідність навіть за хорошої сезонної завантаженості.
Окремо необхідно оцінювати витрати на вихід з інвестиції. Продаж нерухомості може потребувати агентської комісії, сплати податку з прибутку та додаткових юридичних платежів. Якщо об'єкт продається в умовах слабкого попиту, фактична ціна угоди може бути нижчою за початкові очікування.
Для короткострокових спекулятивних стратегій ці витрати особливо критичні. Навіть зростання ринкової вартості квартири на 10% не гарантує відповідного прибутку інвестору, якщо сукупні витрати на придбання, утримання та продаж поглинають значну частину приросту.
Юридичні ризики: чому кадастрова перевірка важливіша за вигідну ціну
Однією з ключових особливостей чорногорського ринку є необхідність ретельної перевірки юридичного статусу нерухомості. Для іноземного інвестора це питання має першочергове значення, оскільки проблеми з документами можуть обмежити можливість використання, реконструкції або подальшого продажу об'єкта.
У Чорногорії історично існує проблема нерухомості, збудованої без належних дозволів або з відхиленнями від затвердженої документації. Такі об'єкти можуть фізично існувати, використовуватися для проживання та навіть мати ринкову вартість, але їхній правовий статус потребує окремої перевірки.
Законодавчі зміни 2025 року посилили значення легалізації незаконно збудованих об'єктів та встановили додаткові обмеження щодо їхнього обігу. Конкретні наслідки залежать від правового статусу нерухомості, наявності відповідних записів у кадастрі та застосовних перехідних положень.
Перед придбанням необхідно дослідити актуальний витяг із кадастру нерухомості, який у Чорногорії відомий як list nepokretnosti. У ньому відображаються відомості про об'єкт, власника, права та зареєстровані обмеження. Особливої уваги потребують іпотеки, судові спори, заборони відчуження, права третіх осіб та записи, що свідчать про проблеми з будівництвом.
Наявність кадастрового запису не слід автоматично ототожнювати з повною законністю будівлі. Необхідно перевіряти відповідність фактичного об'єкта дозволам, проєктній документації та встановленим вимогам.
Для квартир у новобудовах важливо встановити, чи має забудовник належні права на земельну ділянку, чи відповідає будівництво містобудівним умовам та чи передбачена можливість оформлення окремого права власності на конкретну квартиру.
Юридична перевірка повинна проводитися незалежним фахівцем, який представляє інтереси інвестора, а не лише продавця або забудовника.
Перевірка забудовника: ризик не обмежується строками завершення будівництва
На ринках із високою часткою іноземних інвесторів нові житлові комплекси нерідко продаються ще до завершення будівництва. Така модель дозволяє забудовникам залучати фінансування, а інвесторам — отримувати нижчу початкову ціну. Проте вона переносить частину девелоперських ризиків на клієнтів.
Фінансова стійкість забудовника, історія реалізованих проєктів, структура власності земельної ділянки та умови договору мають не менше значення, ніж архітектура майбутнього комплексу. Важливо перевіряти, які об'єкти компанія вже завершила, чи дотримувалася строків і наскільки фактичні характеристики готових будинків відповідають рекламним обіцянкам. Особливо корисним є огляд комплексів, введених в експлуатацію кілька років тому, оскільки саме протягом експлуатації проявляються проблеми з гідроізоляцією, фасадами, вентиляцією, інженерними мережами та якістю спільних приміщень.
Для приморської нерухомості технічний стан має підвищене значення через вплив вологи, солоного повітря та сезонних перепадів навантаження на будівлю. Недоліки матеріалів або монтажу можуть призводити до прискореного зношування окремих конструкцій та обладнання.
У договорах придбання на стадії будівництва необхідно окремо оцінювати строки передачі об'єкта, відповідальність за затримки, порядок зміни площі, технічні характеристики, графік платежів та умови повернення коштів у разі невиконання зобов'язань.
Низька початкова ціна не компенсує ризик придбання об'єкта, який неможливо своєчасно завершити, оформити або продати.
Вступ Чорногорії до ЄС: потенційний драйвер зростання чи вже враховане очікування
Перспектива вступу Чорногорії до Європейського Союзу є одним із найпомітніших аргументів, які використовуються під час просування місцевої нерухомості. Країна веде переговори про членство, а 2028 рік розглядається як політичний орієнтир можливого вступу.
Однак для інвестиційного аналізу важливо розрізняти офіційно завершені етапи переговорів, політичні очікування та гарантовані майбутні події. Вступ до ЄС залежить від виконання необхідних умов і відповідних рішень європейських інституцій та держав-членів. Він не є автоматичним наслідком досягнення певної календарної дати.
Для ринку нерухомості європейська інтеграція може мати кілька економічних наслідків. Гармонізація законодавства, розвиток інституцій, покращення інвестиційного середовища та потенційне розширення доступу до фінансування можуть підвищувати привабливість країни для міжнародного капіталу. Водночас значна частина позитивних очікувань може бути вже закладена в поточні ціни. Якщо інвестори масово купують нерухомість у розрахунку на вступ до ЄС, майбутня подія не обов'язково призведе до нового різкого подорожчання.
Це класична проблема інвестиційних ринків: очікувана подія впливає на вартість активів ще до її фактичного настання. Тому інвестор, який входить у ринок на пізньому етапі формування очікувань, може отримати менший приріст капіталу, ніж учасники, які придбали нерухомість раніше.
Крім того, європейська інтеграція може супроводжуватися змінами в оподаткуванні, фінансовому контролі, будівельних стандартах та регулюванні орендного ринку. Частина таких змін здатна підвищити витрати власників і девелоперів.
Отже, вступ до ЄС слід розглядати як потенційний фактор довгострокового розвитку, але не як гарантію зростання цін на кожну квартиру.
Іпотека для іноземців: чому ринок залежить від власного капіталу інвесторів
Доступність кредитування суттєво впливає на платоспроможний попит на житлову нерухомість. У країнах із розвиненим іпотечним ринком значна частина угод фінансується за рахунок банківських кредитів, що дозволяє ширшому колу домогосподарств купувати житло.
У Чорногорії іпотечне кредитування існує, але умови для нерезидентів можуть бути складнішими, ніж для місцевих позичальників. Банки оцінюють джерела доходів, фінансову історію, походження коштів, розмір початкового внеску та юридичний статус об'єкта. За оцінками учасників ринку, окремі кредитні програми для іноземців можуть вимагати значного власного внеску, іноді близько половини вартості нерухомості. Однак це не універсальна законодавча вимога: фактичні умови залежать від конкретного банку, позичальника та програми кредитування.
Обмежений доступ до іпотеки означає, що значна частина міжнародного попиту формується за рахунок власного капіталу інвесторів. Така структура може зменшувати залежність окремих сегментів від масового іпотечного кредитування, але водночас робить ринок чутливішим до міжнародних фінансових потоків. Якщо в майбутньому кредитування стане доступнішим, це потенційно розширить коло клієнтів. Проте одночасне зростання доступності позикових коштів і обмеженість якісної пропозиції можуть створити додатковий тиск на ціни.
Ліквідність нерухомості: головний ризик невеликого ринку
Інвестиційна привабливість нерухомості визначається не лише здатністю приносити дохід, а й можливістю продати актив за прийнятною ціною в потрібний момент.
Для Чорногорії це особливо важливо через відносно невеликий розмір ринку та значну концентрацію попиту в окремих приморських локаціях. Навіть якщо загальні ціни на нерухомість зростають, конкретний об'єкт може залишатися в продажу тривалий час через невдале розташування, надмірну ціну, юридичні обмеження або невідповідність очікуванням клієнтів.
Ліквідність залежить від кількості потенційних покупців, які готові придбати об'єкт за ринковою ціною. Для стандартної квартири в якісному будинку з паркінгом, зручним доступом і можливістю цілорічного проживання така аудиторія може бути ширшою, ніж для специфічних апартаментів із високими експлуатаційними витратами.
Особливої уваги потребують об'єкти, які продаються з обіцянкою гарантованого перепродажу або прогнозованого подорожчання. Без юридично забезпечених зобов'язань такі заяви залишаються маркетинговими прогнозами.
Для фінансової моделі доцільно передбачати сценарій продажу з дисконтом, навіть якщо базовий прогноз передбачає зростання ринку. Це дозволяє оцінити, чи залишається інвестиція прийнятною за менш сприятливих умов.
Основні ризики інвестування в нерухомість Чорногорії
Найбільш суттєвим макроекономічним ризиком є залежність від іноземного капіталу. Якщо міжнародний попит скоротиться через економічні кризи, зміну міграційних тенденцій або погіршення інвестиційних очікувань, місцевий ринок може зіткнутися зі зменшенням кількості угод.
Другим ризиком є сезонність туристичного попиту. Для об'єктів, орієнтованих виключно на короткострокову оренду, фінансовий результат залежить від обмеженого періоду високої активності. Невдалий туристичний сезон може суттєво вплинути на річну дохідність.
Третім фактором є неоднорідність юридичного статусу нерухомості. Проблеми з дозволами, кадастровими записами, правами на землю або реєстрацією об'єкта можуть ускладнити експлуатацію та подальший продаж.
Четвертим ризиком є якість будівництва та витрати на утримання. Для приморських комплексів із розвиненою інфраструктурою вони можуть бути значними й поступово збільшуватися.
П'ятим фактором є регуляторна невизначеність. Податкові ставки, правила туристичної оренди, вимоги до легалізації будівель та інші норми можуть змінюватися, зокрема в процесі європейської інтеграції.
У сукупності ці обставини означають, що високий прогнозований відсоток дохідності не може бути достатньою підставою для інвестиційного рішення.
Прогноз ринку нерухомості Чорногорії на 2027–2028 роки
Подальший розвиток ринку нерухомості Чорногорії залежатиме від поєднання кількох факторів: обсягів іноземних інвестицій, туристичного попиту, темпів будівництва, доступності кредитування та перебігу переговорів щодо вступу до ЄС.
У базовому сценарії можна очікувати збереження інтересу до якісної житлової нерухомості в найбільш затребуваних приморських локаціях. Однак темпи зростання цін можуть бути нерівномірними, а різниця між ліквідними та менш привабливими об'єктами — збільшуватися.
За оптимістичного сценарію позитивна динаміка туристичної галузі, подальший приплив іноземного капіталу та прогрес європейської інтеграції можуть підтримати попит на новобудови й готове житло. Найбільші переваги в такому випадку матимуть об'єкти з обмеженою пропозицією аналогів, якісною інфраструктурою та зрозумілим юридичним статусом.
Консервативний сценарій передбачає стабілізацію цін, збільшення строків продажу та посилення конкуренції між орендними об'єктами. За таких умов дохідність інвесторів залежатиме переважно від операційної ефективності, а не від подорожчання нерухомості.
Негативний сценарій може реалізуватися у випадку скорочення міжнародного попиту, погіршення економічних умов або надлишкової пропозиції в окремих сегментах. Тоді інвестори, які придбали об'єкти за високими цінами з розрахунком на швидкий перепродаж, можуть зіткнутися з необхідністю знижувати вартість.
Наразі немає достатніх підстав розглядати будь-який із цих сценаріїв як гарантований. Для оцінки конкретної інвестиції важливішими залишаються локальні показники попиту, ціна входу та фінансова стійкість обраної стратегії.
Аналітика ON.UA: Чорногорія залишається перспективним, але вибірковим інвестиційним ринком
Чорногорія має низку структурних переваг для інвесторів у нерухомість: міжнародний туристичний попит, використання євро, відносно відкритий ринок житла для іноземців, обмеженість привабливих прибережних локацій і перспективу подальшої інтеграції з Європейським Союзом.
Водночас невеликий розмір ринку та висока частка іноземних клієнтів створюють специфічні ризики. Динаміка цін значною мірою залежить від зовнішнього капіталу, а ліквідність окремих об'єктів може суттєво відрізнятися навіть у межах одного міста.
Найбільш обґрунтованою виглядає стратегія, за якої інвестор оцінює нерухомість як актив із конкретними характеристиками та прогнозованим грошовим потоком, а не як універсальний спосіб заробити на майбутньому вступі країни до ЄС.
Для готових квартир ключовими показниками залишаються реальна чиста орендна дохідність, сезонна завантаженість, витрати на утримання та потенційна ліквідність. Для інвестицій у будівництво — фінансова стійкість забудовника, юридична захищеність вкладень, строки реалізації та сценарій виходу.
Головний висновок полягає в тому, що на ринку Чорногорії інвестиційна дохідність дедалі більше залежатиме не від загального зростання цін, а від якості вибору конкретного об'єкта. Квартира в сильній локації з прозорою юридичною історією та реальним орендним попитом може залишатися привабливим активом навіть за помірної динаміки ринку. Натомість об'єкт, придбаний за завищеною ціною лише на підставі прогнозів подорожчання, здатний виявитися малоліквідною інвестицією.
FAQ: інвестиції в нерухомість Чорногорії
Чи можуть українці купувати нерухомість у Чорногорії?
Так. Іноземні громадяни можуть набувати у власність житлову нерухомість у Чорногорії відповідно до місцевого законодавства. Водночас для окремих категорій земель і спеціальних об'єктів можуть діяти обмеження, тому юридичний статус необхідно перевіряти до укладення договору.
Яка дохідність від оренди квартир у Чорногорії?
Фактична дохідність залежить від локації, ціни придбання, сезонної завантаженості та витрат. Орієнтири чистої орендної дохідності на рівні 4–5% річних зустрічаються в оцінках учасників ринку, але не є гарантованими або універсальними для всіх об'єктів.
Чи реально отримувати 10–12% річних від нерухомості?
Такі показники можуть фігурувати в інвестиційних прогнозах, які поєднують орендний дохід і очікуване зростання вартості нерухомості. Приріст капіталу не є гарантованим доходом і реалізується лише під час продажу.
Де краще купувати квартиру для оренди: у Будві, Тіваті чи Барі?
Вибір залежить від інвестиційної стратегії. Будва має виражений туристичний профіль, Тіват — значний преміальний сегмент, а Бар може становити інтерес для моделей, орієнтованих на триваліше проживання. Порівнювати необхідно конкретні об'єкти, а не лише назви міст.
Який податок сплачується під час купівлі квартири?
На вторинному ринку діє прогресивне оподаткування переходу права власності зі ставками 3%, 5% і 6% для відповідних частин вартості. Операції з новобудовами, які підпадають під оподаткування ПДВ, можуть мати інший режим.
Чи можна отримати іпотеку в Чорногорії іноземцю?
Так, окремі банки розглядають кредитування нерезидентів. Умови залежать від підтверджених доходів, походження коштів, початкового внеску та характеристик нерухомості.
Чи гарантує купівля нерухомості посвідку на проживання?
Ні. Володіння нерухомістю може бути підставою для звернення по відповідний статус за визначених законом умов, але не означає автоматичного отримання посвідки на проживання. Міграційні правила необхідно перевіряти окремо.
Чи зростуть ціни після вступу Чорногорії до ЄС?
Можливе членство в ЄС може підтримувати інвестиційну привабливість країни, але не гарантує подорожчання нерухомості. Частина позитивних очікувань уже може бути врахована в ринкових цінах.
Які документи найважливіше перевірити перед купівлею?
Насамперед необхідно перевірити актуальні кадастрові відомості, право власності продавця, зареєстровані обтяження, законність будівництва, права на землю та можливість належної реєстрації придбаної нерухомості.
Який головний ризик інвестування в чорногорську нерухомість?
Для різних стратегій ризики відрізняються. Найбільш суттєвими є юридична невизначеність окремих об'єктів, сезонність орендного попиту, залежність ринку від іноземного капіталу та складність швидкого перепродажу за очікуваною ціною.