
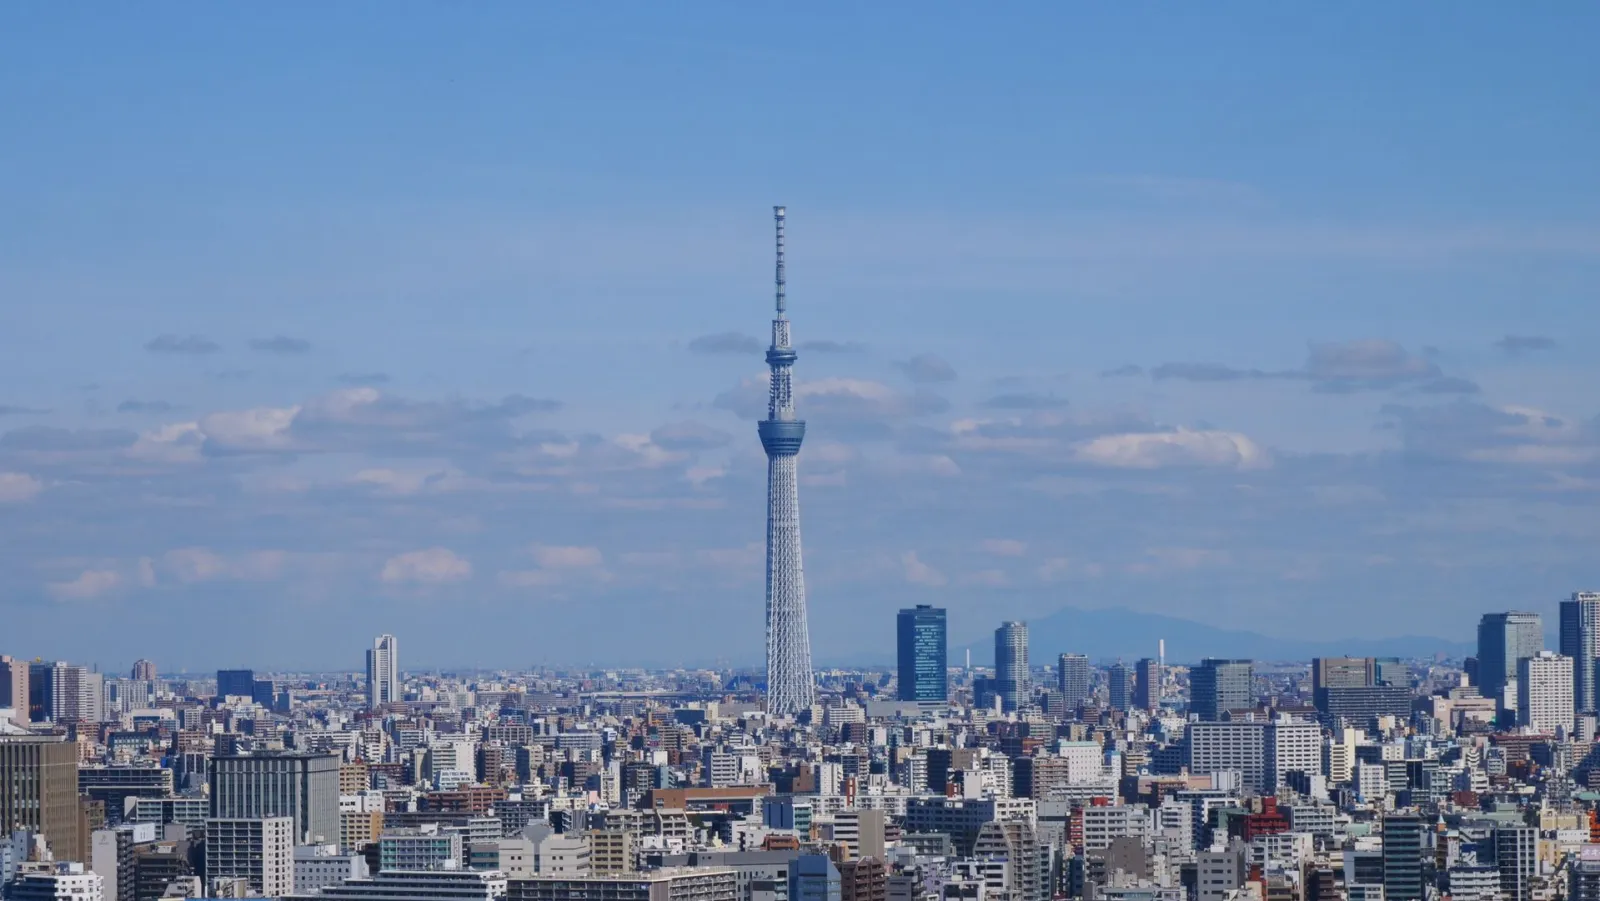
Цюрих і Токіо очолили UBS Global Real Estate Bubble Index 2026, опинившись у найвищій категорії ризику серед 23 великих міст світу. Для ринку нерухомості такі рейтинги майже неминуче породжують спрощену інтерпретацію: якщо місто потрапило до «червоної зони», житло там переоцінене, а наступним кроком має стати падіння цін. Проте економіка житлової бульбашки значно складніша. Висока вартість квадратного метра сама по собі нічого не доводить, а індекс UBS не є прогнозом майбутнього обвалу.
Банк оцінює накопичення дисбалансів, які роблять ринок більш чутливим до зміни зовнішніх умов. Ціна житла може тривалий час випереджати доходи населення та орендні ставки, підтримуватися дешевим кредитом, дефіцитом пропозиції, міграцією, міжнародним капіталом або очікуванням подальшого зростання. Поки ці фактори працюють, високі ціни здатні утримуватися або продовжувати зростати. Проблема виникає тоді, коли вартість активу дедалі сильніше залежить від збереження сприятливих умов.
Саме цей механізм добре видно на прикладі Цюриха. За два десятиліття місто пережило надзвичайно сильне подорожчання житла, тоді як орендна плата та доходи зростали значно повільніше. Проте одночасно Цюрих має майже нульову вакантність, дуже обмежену пропозицію житла у власності та стабільний приплив міжнародних фахівців. Висока оцінка UBS тому не означає, що ринок позбавлений фундаментального попиту. Вона показує, наскільки дорого сьогодні оцінюється цей попит і наскільки чутливою стала сформована ціна до вартості фінансування.
Токіо демонструє іншу конструкцію. Після тривалого періоду зростання ціни суттєво випередили доходи, житло стало менш доступним для місцевих домогосподарств, а частина попиту поступово зміщується до передмість та оренди. Водночас ринок підтримують міжнародна міграція, інтерес іноземного капіталу та попит на преміальні квартири. Один і той самий індекс ризику в результаті може приховувати різні причини його формування.
Що UBS називає ризиком житлової «бульбашки»
Економічна бульбашка виникає не просто тоді, коли нерухомість стає дорогою. Йдеться про значну та стійку переоцінку, за якої динаміка вартості дедалі сильніше відривається від фундаментальних показників, здатних підтримувати цю вартість. У випадку житла серед таких показників особливо важливими є доходи населення, орендна плата, кредитування, вартість фінансування, обсяги будівництва та загальний баланс попиту і пропозиції.
Проблема полягає в тому, що фундаментальну вартість нерухомості неможливо спостерігати безпосередньо. Не існує універсальної формули, яка визначає, що квартира повинна коштувати рівно 500 тис., а не 600 тис. євро. Ціна формується ринком, а фундаментальні показники використовуються для оцінки того, наскільки стійкою є сформована пропорція.
Сам UBS наголошує, що житлова бульбашка зазвичай остаточно стає очевидною вже після корекції. До цього можна лише оцінювати накопичені дисбаланси. Високий показник індексу означає підвищену вразливість, а не визначену дату або масштаб майбутнього падіння. Це принципова відмінність. Рейтинг відповідає приблизно на питання, наскільки сильно ринок відхилився від набору фундаментальних орієнтирів. Він не відповідає на питання, чи подешевшають квартири наступного року на 10%, 20% або взагалі не подешевшають.
Чому висока ціна квадратного метра нічого не доводить
Найдорожчий ринок не обов'язково є найбільш переоціненим. У місті можуть бути надзвичайно високі доходи, дефіцит землі, жорсткі містобудівні обмеження, сильний приплив населення та капіталу, низька вакантність і практично відсутня можливість швидко збільшити пропозицію. За таких умов високий рівень цін може мати цілком фундаментальне пояснення. І навпаки, місто з відносно невисокою абсолютною ціною житла може накопичувати серйозні дисбаланси, якщо вартість нерухомості швидко зростає на тлі слабкої динаміки доходів, оренди або економіки.
Тому міжнародне порівняння вартості квадратного метра без контексту має обмежену аналітичну цінність. Квартира за 15 тис. євро за квадратний метр у багатому глобальному фінансовому центрі може бути економічно стійкішою, ніж житло за 3 тис. євро в місті, де місцеві доходи не підтримують такий рівень цін.
Індекс UBS намагається оцінювати не абсолютну дорожнечу, а характер дисбалансу між ціною та економічними параметрами конкретного міста.
Цюрих показує, наскільки далеко можуть розійтися ціни та оренда
У Цюриху за останні два десятиліття житлова нерухомість подорожчала значно швидше за орендні ставки та доходи населення. Для інвестиційного аналізу особливо показовим є співвідношення між ціною купівлі та орендою. Чим швидше ціна активу відривається від доходу, який цей актив потенційно може генерувати, тим сильніше інвестор залежить від майбутнього зростання вартості.
Проте високий price-to-rent ratio не можна аналізувати ізольовано. Цюрих має винятково обмежену пропозицію, вакантність перебуває біля нульових значень, а економічна привабливість міста продовжує створювати попит, зокрема з боку міжнародних спеціалістів у технологічному секторі та штучному інтелекті. Фізичний дефіцит житла може довго підтримувати високі ціни навіть тоді, коли традиційні показники доступності виглядають напруженими.
У такій ситуації ризик формується не через відсутність попиту, а через дедалі більшу залежність оцінки активів від дешевих грошей і готовності власників погоджуватися на низьку поточну дохідність. Якщо фінансування залишається доступним, дефіцит зберігається, а доходи поступово наздоганяють ціни, дисбаланс може зменшуватися без різкого номінального падіння. Якщо умови кредитування суттєво погіршуються, чутливість ринку стає значно вищою.
Ціна може скоригуватися без падіння номінальної вартості квартири
Коли говорять про житлову бульбашку, найчастіше уявляють класичний сценарій: квартира коштувала 500 тис. євро, після корекції стала коштувати 400 тис. Насправді це лише один із можливих механізмів повернення ринку до фундаментальних пропорцій.
Корекція може відбутися через номінальне падіння цін. Може через тривалу стагнацію, коли квартири декілька років коштують приблизно однаково, а інфляція поступово зменшує їхню реальну вартість. Ще один сценарій передбачає швидше зростання доходів та орендної плати, яке поступово скорочує попередній розрив без значного падіння номінальної ціни.
Наприклад, якщо квартира протягом п'яти років майже не дорожчає, тоді як зарплати та оренда зростають, співвідношення price-to-income і price-to-rent нормалізується. Для власника на екрані може не відбутися жодного драматичного «обвалу», хоча в реальному вимірі актив пережив суттєву корекцію. Це одна з причин, чому високий bubble risk не можна автоматично перекладати як прогноз падіння цін.
Токіо показує інший тип дисбалансу
Токіо також залишається у найвищій категорії ризику UBS після тривалого періоду сильного подорожчання житла. Ціни зростали значно швидше за доходи, що поступово погіршувало доступність власного житла для місцевого населення. Проте останнім часом орендна плата почала краще наздоганяти ціни, а сам ринок продовжує отримувати підтримку від міжнародної міграції, зростання купівельної спроможності частини домогосподарств та інтересу іноземного капіталу до преміального житла. Одночасно висока вартість змушує частину місцевого попиту рухатися до передмість або залишатися в орендному секторі.
Це створює характерну ознаку перегрітого ринку: попит не зникає, але змінює географію та форму. Домогосподарство, яке більше не може дозволити собі придбання квартири в центральному Токіо, не перестає потребувати житла. Воно може орендувати, зменшити площу або переміститися далі від центру.
Для центрального ринку це поступово звужує локальний buyer pool і підвищує залежність дорогих сегментів від заможних домогосподарств та зовнішнього капіталу.
Доступність житла може погіршуватися навіть без нового стрибка цін
Одним із центральних висновків UBS є проблема affordability. У більшості досліджених міст річні витрати на володіння нещодавно придбаним житлом площею близько 60 м², включно з іпотечними процентами та утриманням, перевищують 40% валового доходу висококваліфікованого працівника. У низці міст володіння аналогічним житлом зараз обходиться помітно дорожче за його оренду.
Це показує, чому аналізувати лише динаміку ціни квартири недостатньо. Якщо житло не дорожчає, але процентна ставка зростає, доступність придбання все одно погіршується. Клієнт купує не тільки квадратні метри, а квадратні метри разом із вартістю капіталу, необхідного для їх придбання.
У результаті квартира може коштувати стільки ж, скільки рік тому, але максимальний бюджет домогосподарства скоротиться. Частина попиту переміститься в дешевший сегмент, частина до передмість, частина залишиться в оренді. Для продавця це означає зменшення кількості людей, здатних профінансувати заявлену ціну. Саме через цей механізм процентна ставка може запустити корекцію без будь-якої початкової зміни ціни самого активу.
Оренда є одним із найважливіших фундаментальних орієнтирів
Житло має подвійний економічний характер. Воно одночасно є активом і послугою проживання. Якщо власник не живе в квартирі, її можна здавати в оренду, а отже існує дохід, який потенційно генерує актив.
Коли ціни купівлі протягом тривалого часу зростають значно швидше за орендні ставки, валова орендна дохідність знижується. Інвестор погоджується платити дедалі більше за кожну одиницю майбутнього rental cash flow. Це може бути раціональним, якщо очікується подальше зростання оренди, існує сильний дефіцит пропозиції або інвестор розраховує на appreciation самого активу.
Проте зі зниженням поточної дохідності дедалі більша частина фінансового результату залежить від майбутнього подорожчання. Якщо цей процес триває достатньо довго, ринок стає чутливішим до зміни очікувань. Саме тому співвідношення ціни купівлі та оренди є одним із важливих індикаторів накопичення дисбалансів.
Доходи населення встановлюють іншу фундаментальну межу
Другий ключовий орієнтир пов'язаний із доходами домогосподарств. Людина може хотіти придбати квартиру будь-якої вартості, але платоспроможний попит обмежений доходом, власним капіталом і доступним кредитом. Якщо ціни протягом тривалого періоду випереджають доходи, ринок починає адаптуватися. Люди купують меншу площу, збільшують строк кредитування, залучають більше сімейного капіталу, переїжджають у передмістя або залишаються орендарями.
Певний час такі адаптаційні механізми можуть підтримувати ринок. Проблема виникає тоді, коли можливості адаптації вичерпуються. Не можна нескінченно зменшувати квартиру, збільшувати кредитний строк або частку доходу, яка спрямовується на житло. Тому розрив між цінами та доходами не визначає точку майбутнього падіння, але показує поступове звуження фінансового простору, в якому може існувати попередня траєкторія зростання.
Дефіцит пропозиції здатний підтримувати «дорогий» ринок дуже довго
Одна з найбільших помилок у дискусіях про житлові бульбашки полягає в недооцінці пропозиції. Якщо в місті майже неможливо побудувати достатньо нового житла, високі ціни можуть залишатися стійкими навіть за дуже поганих показників доступності.
Причини можуть бути фізичними, регуляторними або економічними: дефіцит землі, містобудівні обмеження, складні погодження, висока собівартість будівництва, обмеження висотності, нестача робочої сили або опір новій забудові. Результат однаковий, пропозиція реагує на високі ціни повільно.
Цюрих є показовим прикладом такого механізму. UBS окремо наголошує на винятково низькій вакантності та пропозиції житла у власності, яка залишається значно нижчою за історичний рівень. Через це навіть очевидна переоцінка за одним набором показників не обов'язково швидко перетворюється на падіння. Для корекції потрібен механізм, який змінить баланс між попитом і доступною пропозицією.
Висока ставка може стати таким механізмом
Житловий ринок особливо чутливий до вартості фінансування, оскільки більшість домогосподарств купує нерухомість не за повну суму власних коштів. Зростання процентної ставки збільшує щомісячний платіж навіть за незмінної вартості квартири. Якщо доходи не зростають пропорційно, клієнт може позичити менше. Для продавця це означає, що попередня ціна квартири стає доступною меншій кількості домогосподарств. Спочатку така зміна часто проявляється не падінням цін, а збільшенням строку експозиції, скороченням кількості угод та більшим торгом.
Лише після цього частина продавців може почати адаптувати ціни. Інші можуть просто зняти об'єкти з продажу, особливо якщо не мають потреби продавати терміново. Отже, процентна ставка впливає не лише на ціну нерухомості. Вона визначає, скільки платоспроможного попиту здатне дістатися до цієї ціни.
«Бульбашка» може існувати роками
Сам термін створює хибне враження, ніби існує короткий період між надуванням і неминучим вибухом. Для нерухомості часовий горизонт може бути значно довшим. На відміну від ліквідних фінансових активів, власники квартир не зобов'язані щодня переоцінювати свою нерухомість. Якщо ринок слабшає, вони можуть відкласти продаж. Забудовник може зменшити темп запуску нових проєктів. Банк може реструктуризувати кредит. Домогосподарство може продовжувати жити у власній квартирі незалежно від того, якою стала її поточна ринкова ціна.
Така інерційність дозволяє дисбалансам існувати тривалий час. Ринок може залишатися переоціненим за фундаментальними показниками і водночас не переживати різкого падіння. Це ще одна причина, чому високий індекс ризику не є торговим сигналом «продавати зараз».
Низький ризик також не означає дешеве житло
Протилежна помилка виникає, коли міста з низьким показником UBS починають сприймати як недооцінені або особливо привабливі для придбання. Низький bubble risk означає лише те, що за методологією індексу поточні дисбаланси менші. Це не оцінка майбутньої інвестиційної дохідності і не рекомендація щодо придбання нерухомості.
Місто могло перейти до низької категорії після декількох років слабкої динаміки або реального падіння цін. У ньому можуть залишатися високі податки, низька орендна дохідність, несприятлива демографія, дорогі транзакції або регуляторні обмеження.
Показовим є Лондон. UBS зазначає, що реальні ціни житла там більш ніж на 15% нижчі за рівень 2021 року, тоді як оренда залишається близькою до рекордних значень через дефіцит житла та слабке будівництво. Саме попередня корекція частково зменшила накопичені дисбаланси.
Низький ризик бульбашки і висока інвестиційна привабливість є різними характеристиками ринку.
Що показує перехід Маямі з високого до підвищеного ризику
Маямі очолював рейтинг UBS у двох попередніх випусках, але у 2026 році повернувся до категорії підвищеного ризику. Це хороший приклад того, що зниження bubble score не обов'язково потребує масштабного обвалу ринку.
UBS пов'язує охолодження з погіршенням доступності та високою вартістю кредитування, які послабили попит і спричинили зниження реальних цін. Додатковим фактором стали високі витрати на володіння, зокрема страхування. Водночас міграція з дорожчих американських штатів та активність преміального сегмента продовжують підтримувати ринок. Тобто частина дисбалансу може зменшитися через комбінацію слабшої цінової динаміки, інфляції, зміни фінансових умов та зростання фундаментальних показників.
Для інвестора це важливе нагадування: зміна ризикової категорії не обов'язково супроводжується драматичною подією, яку легко побачити на графіку номінальних цін.
Середній світовий показник приховує дедалі більшу різницю між містами
У 2026 році глобальна картина виглядає відносно спокійною лише на рівні середнього значення. За даними UBS, ціни, оренда та доходи в досліджених містах у реальному вимірі загалом майже не змінилися за рік. Проте за цією середньою динамікою приховуються дуже різні локальні процеси.
Сеул, Лісабон, Мадрид і Гонконг продемонстрували близько 10% реального зростання цін, тоді як у Ванкувері та Торонто падіння було приблизно такого самого масштабу. Франкфурт і Мюнхен також показали зниження, хоча менш значне.
Для нерухомості це фундаментальна закономірність. Не існує єдиного світового житлового циклу, який однаково проходять усі міста. Процентні ставки можуть бути глобальним фактором, але пропозиція, міграція, доходи, податки, регулювання та структура попиту залишаються локальними. Саме тому середня глобальна динаміка майже нічого не говорить про ризик конкретної квартири.
Prime-сегмент може жити окремо від масового ринку
UBS окремо звертає увагу на дедалі більшу різницю між преміальними локаціями та ширшим житловим ринком. Це особливо важливо для глобальних міст, де частина нерухомості конкурує не лише за гроші місцевих домогосподарств, а за міжнародний капітал.
Для преміальної квартири в Токіо, Лондоні, Маямі або Дубаї локальна середня зарплата може мати менше значення, ніж для масового житла. Buyer pool формується заможними домогосподарствами, підприємцями, міжнародними спеціалістами та інвесторами з різних країн. Через це в одному місті можуть одночасно існувати два різні ринки. Масове житло стикається з affordability ceiling, тоді як prime-сегмент продовжує отримувати попит від капіталу, значно менш чутливого до локальних доходів.
Для аналізу ризику це означає, що навіть міський індекс залишається агрегованим показником. Він не замінює аналіз конкретного сегмента.
Для інвестора головне не місце міста в рейтингу, а механізм, який підтримує ціну
Якщо використовувати UBS Global Real Estate Bubble Index як інвестиційний інструмент, найбільш корисним є не сам бал, а питання, чому конкретний ринок отримав такий результат.
Потрібно зрозуміти, що підтримує високу ціну: доходи, дефіцит пропозиції, міжнародна міграція, дешеве фінансування, іноземний капітал, податкові стимули, обмежене будівництво або очікування подальшого подорожчання. Після цього необхідно визначити, які з цих факторів структурні, а які можуть швидко змінитися.
Дефіцит землі в центральному Цюриху не зникає після одного рішення центрального банку. Процентна ставка, навпаки, може змінитися значно швидше. Міграційна політика здатна вплинути на приплив населення. Податкові стимули для іноземних інвесторів можуть бути переглянуті. Будівельний цикл через декілька років може збільшити пропозицію. Чим більша частина поточної ціни залежить від факторів, які можуть швидко змінитися, тим вразливішою стає інвестиційна модель.
Аналітика ON.UA
UBS Global Real Estate Bubble Index корисний не як рейтинг міст, де «скоро впадуть квартири», а як інструмент діагностики дисбалансів. Його головна цінність полягає в тому, що він змушує дивитися на житло не лише через ціну квадратного метра, а через співвідношення ціни з доходами, орендою, фінансуванням, кредитуванням та пропозицією.
Цюрих добре демонструє, чому дорога нерухомість і житлова бульбашка не є синонімами. Місто має реальний дефіцит пропозиції, майже відсутню вакантність, сильну економіку та приплив міжнародних спеціалістів. Це фундаментальні фактори, які підтримують попит. Одночасно ціни протягом тривалого часу зростали значно швидше за оренду та доходи, а високе співвідношення ціни до орендного доходу робить ринок дедалі чутливішим до вартості капіталу.
Токіо показує інший механізм. Сильне подорожчання поступово звужує доступність житла для місцевих домогосподарств, частина попиту зміщується до передмість та оренди, тоді як преміальний сегмент продовжує отримувати підтримку міжнародного капіталу. Загальний індекс у такій ситуації описує місто, всередині якого можуть існувати різні за економікою ринки.
Звідси випливає важливий принцип для аналізу будь-якої нерухомості. Переоцінка не обов'язково завершується падінням. Ринок може повернутися до більш нормальних пропорцій через стагнацію цін, інфляцію, зростання доходів, підвищення оренди або комбінацію цих процесів. Номінальна ціна квартири при цьому може майже не змінитися. Так само високий індекс не означає, що власнику потрібно терміново продавати, а низький не означає, що настав хороший момент купувати. Bubble risk, ліквідність, орендна дохідність, очікувана дохідність і якість конкретного активу є різними характеристиками.
Для професійного ринку значно корисніше інше питання: який фактор повинен продовжувати працювати, щоб сьогоднішня ціна залишалася економічно стійкою? Якщо висока вартість підтримується структурним дефіцитом житла, сильним ринком праці, високими доходами та стабільною міграцією, вона може існувати довго. Якщо значна частина оцінки залежить від дешевих кредитів і постійного очікування подальшого подорожчання, чутливість до зміни ринкових умов стає значно вищою.
Для рієлтора цей підхід також набагато практичніший за дискусію про те, «є бульбашка чи немає». Потрібно аналізувати, хто формує buyer pool конкретного сегмента, наскільки цей попит залежить від кредиту, як співвідносяться ціна та оренда, чи збільшується пропозиція, що відбувається зі строком експозиції та наскільки швидко доходи потенційних клієнтів наздоганяють вартість житла.
Ринок нерухомості рідко ламається в момент, коли квартира стає «занадто дорогою» за абстрактним показником. Значно частіше проблема починається тоді, коли зникає механізм, який дозволяв платоспроможному попиту підтримувати цю ціну. Саме цей перехід від високої оцінки до втрати фінансової підтримки активу і є тим ризиком, який варто шукати за цифрами UBS.
FAQ
Що таке UBS Global Real Estate Bubble Index?
Це щорічне дослідження UBS, яке оцінює ризик накопичення дисбалансів на великих міських ринках житлової нерухомості.
Скільки міст увійшло до рейтингу 2026 року?
UBS проаналізував 23 великі міста світу. Лісабон і Сеул у 2026 році вперше увійшли до вибірки.
Які міста мають найвищий ризик у 2026 році?
До найвищої категорії UBS відніс Цюрих і Токіо.
Чи означає високий bubble risk, що ціни скоро впадуть?
Ні. UBS прямо зазначає, що індекс не прогнозує момент майбутньої корекції.
Що означає житлова «бульбашка»?
Йдеться про значну та стійку переоцінку житла, яка зазвичай супроводжується відривом цін від фундаментальних показників, зокрема доходів та орендних ставок.
Чи є найдорожчі міста світу найбільш ризиковими?
Не обов'язково. Абсолютна ціна квадратного метра сама по собі не визначає ризик. Значення має її співвідношення з доходами, орендою, фінансуванням, пропозицією та іншими характеристиками ринку.
Чому Цюрих має високий ризик?
Ціни протягом тривалого періоду зростали значно швидше за доходи та орендні ставки, а співвідношення вартості житла до оренди стало дуже високим. Одночасно ринок підтримує гострий дефіцит пропозиції.
Що підтримує ціни в Цюриху?
Низька вакантність, обмежена пропозиція житла у власності, сильна економіка та попит з боку міжнародних спеціалістів.
Чому Токіо перебуває у високій категорії?
Після тривалого зростання ціни суттєво випередили доходи населення, що погіршило доступність власного житла.
Що підтримує ринок Токіо?
Серед факторів UBS називає купівельну спроможність домогосподарств, міжнародну міграцію та інтерес іноземного капіталу до преміальних квартир.
Що таке price-to-rent ratio?
Це співвідношення вартості придбання житла до доходу, який можна отримувати від його оренди. Високе значення може свідчити про низьку поточну орендну дохідність активу.
Чому важливе співвідношення ціни та доходів?
Доходи визначають фінансову спроможність місцевих домогосподарств купувати житло. Тривале випередження доходів цінами поступово погіршує доступність.
Як процентні ставки впливають на ризик?
Вища ставка збільшує вартість кредиту та зменшує суму, яку домогосподарство може профінансувати за того самого доходу. Це може скоротити платоспроможний попит.
Чи може «бульбашка» зменшитися без падіння цін?
Так. Дисбаланс може скорочуватися через стагнацію номінальних цін, інфляцію, зростання доходів або орендних ставок.
Чому дефіцит пропозиції підтримує дорогі ринки?
Якщо нове будівництво не може швидко реагувати на попит, покупці продовжують конкурувати за обмежену кількість житла, що підтримує високі ціни.
Чи означає низький ризик UBS, що житло недооцінене?
Ні. Низький ризик бульбашки не є показником інвестиційної дешевизни або прогнозом майбутнього зростання.
Чому Лондон має низький ризик, хоча житло там дороге?
UBS фіксує суттєве реальне зниження цін порівняно з 2021 роком. Попередня корекція зменшила частину накопичених дисбалансів.
Чому Маямі більше не перебуває у найвищій категорії?
Високі витрати на фінансування та погіршення доступності послабили попит, а реальні ціни почали коригуватися.
Чи можна використовувати рейтинг UBS для вибору міста для інвестиції?
Його можна використовувати як один з індикаторів ринкових дисбалансів, але не як самостійний рейтинг інвестиційної привабливості.
Що потрібно аналізувати інвестору крім bubble index?
Орендну дохідність, фінансування, локальні доходи, демографію, пропозицію, вакантність, податки, регулювання, ліквідність та характеристики конкретного сегмента.
Чому преміальна нерухомість може поводитися інакше за масовий ринок?
Її попит часто формується не лише місцевими доходами, а міжнародним капіталом і заможними домогосподарствами, тому affordability місцевого населення впливає на неї слабше.
Чи можна визначити момент, коли житлова «бульбашка» лусне?
Надійно визначити такий момент неможливо. Зміна ставок, пропозиції, економічної ситуації або очікувань може стати каталізатором, але момент і масштаб реакції ринку заздалегідь невідомі.
Який головний сигнал перегрітого ринку?
Не окрема висока ціна, а накопичення дисбалансів, за яких ціни протягом тривалого часу випереджають фундаментальні показники, а їх підтримка дедалі сильніше залежить від сприятливого фінансування або очікування подальшого зростання.
Що на практиці означає високий ризик для власника квартири?
Це означає підвищену чутливість вартості активу до зміни фінансових та ринкових умов, але не гарантує майбутнього падіння ціни.