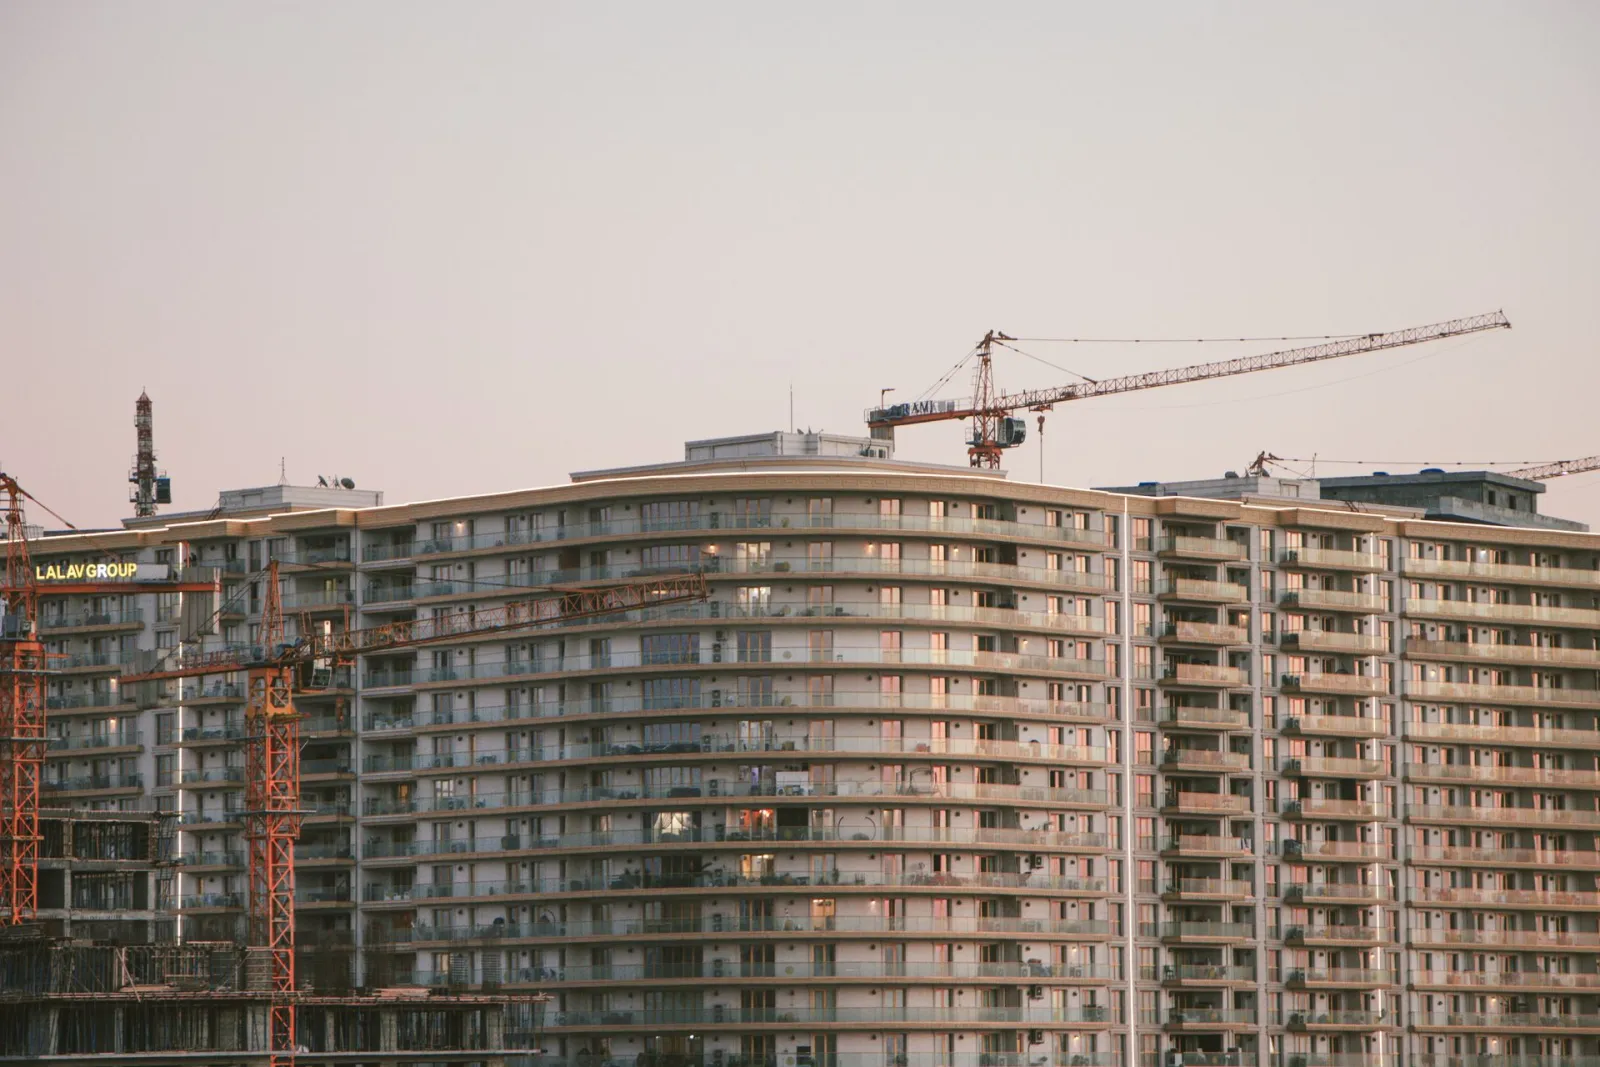
Український первинний ринок житла входить у новий етап цінового зростання. За оприлюдненими даними Державної служби статистики, у другому кварталі 2026 року квартири в новобудовах подорожчали на 20,5% порівняно з аналогічним періодом попереднього року. Це найвищий річний темп зростання за останні п'ять років. Для порівняння, у першому кварталі показник становив 17,3%, що свідчить про прискорення цінової динаміки.
На перший погляд, такі цифри можуть створювати враження активного відновлення ринку нерухомості. Однак нинішнє подорожчання новобудов має іншу економічну природу, ніж класичне зростання цін в умовах високого попиту. Значну частину цінового тиску формують будівельна собівартість, дефіцит робочої сили, дорожча логістика, енергетичні ризики та нові вимоги до безпеки житлових комплексів.
Це принципово змінює ситуацію для всіх учасників ринку. Девелопери змушені переглядати фінансові моделі проєктів, потенційні власники житла стикаються зі зниженням доступності квартир, інвестори змушені уважніше оцінювати прибутковість вкладень, а рієлтори дедалі частіше працюють із розривом між ціною пропозиції та реальними фінансовими можливостями клієнтів.
Найважливіше питання сьогодні полягає не в тому, наскільки подорожчав квадратний метр, а в тому, чи здатний ринок підтримувати такі ціни реальними угодами та платоспроможним попитом.
Що означає зростання цін на 20,5% і чому цей показник потрібно правильно читати
Зростання цін на первинному ринку на 20,5% є вагомим статистичним сигналом, але його не слід трактувати як однакове подорожчання всіх новобудов України. Індекс відображає загальну цінову динаміку досліджуваного сегмента, тоді як фактична вартість конкретної квартири залежить від міста, класу житла, стадії будівництва, характеристик комплексу та умов продажу.
Наприклад, девелопер у Львові може підвищувати ціни на квартири в комплексі з високим рівнем готовності, тоді як забудовник в іншому регіоні змушений утримувати попередні прайси або пропонувати розстрочку для залучення клієнтів. Обидві ситуації можуть існувати одночасно на одному національному ринку.
Крім того, важливо розрізняти ціни, зазначені в оголошеннях, ціни забудовників і фактичні суми укладених угод. Наявність квартири в продажу за певною вартістю не гарантує, що покупець погодиться її сплатити. На практиці остаточні умови можуть включати індивідуальні знижки, спеціальні графіки платежів, акційні пропозиції або додаткові послуги. Саме через цю різницю зростання офіційного індексу не можна автоматично переносити на дохідність інвестицій у конкретний житловий комплекс.
Водночас прискорення річного темпу з 17,3% до 20,5% не обов'язково означає, що квартири подорожчали ще на 3,2% протягом одного кварталу. Йдеться про зміну двох показників річного приросту, які порівнюють різні квартали з відповідними періодами попереднього року.
Для професійного аналізу це важливе уточнення, оскільки неправильне трактування статистики може призводити до завищених прогнозів подальшого подорожчання.
Будівельні матеріали дорожчають швидше, ніж квартири
Одним із головних джерел тиску на первинний ринок залишається збільшення вартості будівництва. За оцінками промислово-будівельної групи «Ковальська», від початку 2026 року вартість окремих категорій будівельних матеріалів зросла на 30–50%. Найбільший вплив на кошториси можуть мати бетон, арматура, цегла, будівельні суміші, кабельно-провідникова продукція та інші матеріали, які використовуються на різних етапах будівництва.
Водночас збільшення вартості матеріалів на 30–50% не означає аналогічного зростання загальної собівартості будинку. Матеріали є лише однією зі складових витрат девелопера поряд із земельною ділянкою, проєктуванням, оплатою праці, інженерними мережами, фінансуванням, податками та організацією продажів. Наприклад, якщо матеріали формують 40% кошторису певного проєкту, а їхня вартість збільшується на 30%, прямий вплив на загальний кошторис за незмінності інших складових становитиме приблизно 12%. Це умовний розрахунок, але він демонструє, чому статистику цін на будівельну продукцію необхідно відокремлювати від індексу вартості готового житла.
Додаткову проблему створює тривалість девелоперського циклу. Житловий комплекс може будуватися кілька років, а ціна квартири часто фіксується або частково визначається задовго до завершення робіт. Якщо матеріали та послуги підрядників дорожчають швидше, ніж передбачав початковий фінансовий план, забудовник стикається зі скороченням запланованої маржі.
Особливо вразливими є проєкти, у яких значну частину квартир продано на ранніх етапах будівництва, а основні витрати на завершення робіт ще попереду.
Логістика, дефіцит працівників та енергетика змінюють економіку девелопменту
Будівельна галузь залежить від стабільних поставок матеріалів, роботи промислових підприємств і наявності кваліфікованого персоналу. Порушення будь-якого з цих елементів безпосередньо впливає на вартість та строки реалізації проєктів.
У повідомленнях про ринок будівництва за серпень 2026 року зазначається річне зростання цін у будівництві на 25,4%. Окремо наводиться збільшення цін виробників промислової продукції на 38,4% порівняно з попереднім роком. Це різні статистичні показники, які характеризують ширші сегменти економіки, а не лише житлове будівництво.
Додатковим чинником стала індексація тарифів на вантажні залізничні перевезення, яка збільшує витрати на доставку важких будівельних матеріалів. Для бетону, металопрокату, цементу та інших масових вантажів логістична складова може суттєво впливати на кінцеву вартість.
Не менш важливою залишається кадрова проблема. Будівництво потребує інженерів, монтажників, електриків, зварювальників, операторів техніки та інших кваліфікованих спеціалістів. Дефіцит працівників збільшує витрати на оплату праці, ускладнює формування підрядних команд і може призводити до затримок.
Енергетична нестабільність створює додаткові витрати як для виробників матеріалів, так і безпосередньо для будівельних майданчиків. Резервне живлення, генератори, пальне, технічне обслуговування обладнання та вимушені простої впливають на собівартість робіт.
У результаті девелопер може підвищувати ціни навіть за відсутності активного збільшення попиту, оскільки продаж квартир за попередніми цінами перестає забезпечувати економічну доцільність завершення будівництва.
Безпека та енергонезалежність стають частиною вартості квадратного метра
До повномасштабної війни конкурентоспроможність житлового комплексу значною мірою визначалася його розташуванням, архітектурою, благоустроєм, паркінгом та інфраструктурою. Сьогодні до цих характеристик додалися вимоги, які безпосередньо впливають на можливість комфортного проживання під час повітряних тривог і перебоїв з електропостачанням.
Забудовники дедалі частіше передбачають резервне електроживлення, обладнання для автономної роботи інженерних систем, укриття, додаткові засоби пожежної безпеки та захисту критичної інфраструктури будинку. Усе це збільшує капітальні витрати, але водночас може підвищувати конкурентоспроможність об'єкта.
Важливо розрізняти наявність генератора в рекламних матеріалах і фактичний рівень енергетичної автономності. Одні комплекси можуть забезпечувати лише аварійне освітлення та роботу окремих насосів, інші передбачають резервне живлення ліфтів, систем водопостачання, опалення та інших критичних вузлів. Економічна цінність цих рішень для майбутнього власника квартири буде різною.
Подібна ситуація виникає з укриттями. Підземний паркінг не завжди тотожний належно облаштованій захисній споруді, а його наявність сама по собі не гарантує відповідності всім вимогам безпеки.
Для ринку це означає поступове формування нового критерію якості житла. Дві квартири однакової площі та в подібних локаціях можуть мати різну інвестиційну привабливість залежно від технічної оснащеності будинку, його експлуатаційних витрат та реальної здатності забезпечувати базові потреби мешканців.
Чому дорожчає будівництво, але забудовники не можуть безмежно підвищувати ціни
У класичній економічній моделі збільшення собівартості виробництва змушує компанію підвищувати ціну кінцевого продукту. Проте на ринку житлової нерухомості цей механізм має суттєві обмеження. Квартира належить до дорогих товарів, придбання яких залежить від накопичених заощаджень, доходів домогосподарств, доступності кредитування та очікувань щодо майбутнього. Якщо забудовник збільшує вартість квадратного метра швидше, ніж зростають фінансові можливості потенційних клієнтів, кількість реальних угод може скорочуватися.
Уявімо умовний житловий комплекс, де квартира площею 50 м² коштувала 2 млн гривень. Після підвищення ціни на 20,5% її вартість становитиме 2,41 млн гривень. Для покупця це додаткові 410 тисяч гривень, які потрібно знайти у власних заощадженнях або профінансувати. Якщо дохід родини за цей період збільшився лише на 10%, фінансова доступність такого житла погіршилася, навіть попри зростання номінальних доходів.
У результаті девелопер може опинитися перед складним вибором: підвищувати ціни для компенсації витрат і ризикувати зменшенням продажів або стримувати подорожчання, погоджуючись на скорочення прибутковості проєкту. Окремі компанії можуть використовувати розстрочку, індивідуальні графіки платежів, спеціальні умови придбання та акційні пропозиції. Проте такі механізми не усувають фундаментальної проблеми: ціна житла повинна відповідати платоспроможності достатньої кількості потенційних клієнтів. Саме тут проходить межа між зростанням вартості будівництва та реальною здатністю ринку підтримувати нові ціни.
Чи існує дефіцит будівельних матеріалів в Україні
Попри суттєве подорожчання будівельної продукції, загального фізичного дефіциту основних матеріалів на українському ринку наразі не зафіксовано. За оцінкою президента Всеукраїнської спілки виробників будівельних матеріалів Костянтина Салія, вітчизняні підприємства здатні забезпечувати поточні потреби будівельної галузі. Виробничі потужності дозволяють збільшувати постачання окремих категорій продукції за умови відповідного попиту.
Це важливе розмежування. Подорожчання матеріалів не обов'язково свідчить про їхню нестачу. Ціни можуть зростати через дорожчі енергоносії, транспортні витрати, оплату праці, імпортні компоненти та фінансові ризики виробників.
Водночас післявоєнне відновлення здатне суттєво змінити баланс попиту і пропозиції. Якщо одночасно розпочнеться велика кількість інфраструктурних, промислових та житлових проєктів, навантаження на виробників і логістичні системи може збільшитися.
Для девелоперів це створює ще одну невизначеність. Навіть якщо сьогодні матеріали доступні, немає гарантії, що через два роки їхня вартість і строки постачання залишаться незмінними.
Отже, фінансове планування житлових комплексів дедалі більше залежатиме від здатності забудовників управляти довгостроковими контрактами, запасами та ризиками постачання.
Первинний і вторинний ринки: чому ціни рухаються з різною швидкістю
Однією з характерних особливостей нинішньої ситуації є відмінність між ціноутворенням на первинному та вторинному ринках.
Забудовник формує вартість квартири з урахуванням поточних і майбутніх витрат на будівництво. Власник квартири на вторинному ринку не має аналогічної структури собівартості. Його рішення про продаж залежить від особистих обставин, потреби в грошах, стану об'єкта, конкуренції та очікувань щодо майбутньої вартості.
У результаті новобудови можуть дорожчати швидше за квартири у вже зведених будинках.
За прогнозом представників ринку, до кінця 2026 року вторинна нерухомість може демонструвати помірніше зростання цін у гривні, тоді як у доларовому еквіваленті зміни можуть бути незначними. Проте це експертне очікування, а не гарантований результат.
Для покупців така ситуація створює нову економіку вибору. Якщо різниця між квартирою в новобудові та аналогічним житлом на вторинному ринку збільшується, частина попиту може переміщуватися до готових об'єктів. Особливо це стосується квартир, які не потребують значних витрат на ремонт і дозволяють заселитися відразу після придбання.
Проте порівнювати лише вартість квадратного метра недостатньо. Необхідно враховувати технічний стан будинку, енергоефективність, витрати на утримання, наявність укриття, автономного живлення та можливість подальшого перепродажу.
Стара квартира може бути дешевшою на етапі придбання, але вимагати значних інвестицій у ремонт. Нова квартира без оздоблення також передбачає додаткові витрати, які можуть суттєво збільшити загальний бюджет.
Чому готові квартири отримують додаткову конкурентну перевагу
Воєнні ризики змінили ставлення до стадії готовності житлового комплексу. Якщо раніше придбання квартири на початковому етапі будівництва часто розглядалося як стандартна інвестиційна стратегія, сьогодні дедалі більшого значення набуває можливість отримати готовий об'єкт у прогнозований строк.
Покупець квартири в будинку, введеному в експлуатацію, може оцінити фактичну якість будівництва, стан інженерних систем, роботу управляючої компанії та реальне функціонування інфраструктури. Натомість інвестор, який фінансує об'єкт на ранньому етапі, бере на себе ризики затримки будівництва, зміни кошторису, фінансових труднощів девелопера та можливого перегляду строків реалізації.
Це не означає, що інвестиції на початкових етапах втратили економічний сенс. Проте різниця в ціні між котлованом і готовим будинком повинна компенсувати інвестору додаткові ризики та тривалість очікування.
Якщо забудовник пропонує лише незначну знижку за придбання квартири за кілька років до завершення будівництва, інвестиційна привабливість такої пропозиції може бути сумнівною. У цьому контексті готовність об'єкта стає не просто технічною характеристикою, а фактором, який безпосередньо впливає на його ринкову ліквідність.
Чи можна заробити 40–50% на квартирі в новобудові
На первинному ринку традиційно використовується інвестиційна модель, за якої квартира купується на ранньому етапі будівництва, а продається після підвищення готовності або введення будинку в експлуатацію. Експерти ринку допускають можливість отримання прибутку на рівні 40–50% в окремих успішних проєктах. Проте такі оцінки не можна сприймати як типову або гарантовану дохідність.
Наприклад, інвестор купує квартиру за 40 тисяч доларів і через три роки продає її за 60 тисяч. Номінальний прибуток становить 20 тисяч доларів, або 50% від початкової вартості. Однак середньорічна складна дохідність такої інвестиції становить приблизно 14,5% до врахування податків, витрат на оформлення, можливих комісій та інших платежів. Якщо будівництво затримується ще на два роки, а ціна продажу залишається незмінною, середньорічна дохідність знижується приблизно до 8,4%.
Крім того, важливо враховувати правову конструкцію інвестування. На ранніх етапах будівництва покупець не завжди набуває право власності на готову квартиру. Залежно від схеми фінансування він може отримувати спеціальне майнове право або інші передбачені законом права щодо майбутнього об'єкта нерухомості. Відповідно, ліквідність такої інвестиції залежить не лише від ринкової ціни, а й від можливості законно та без надмірних витрат передати відповідні права іншій особі.
Інвестору необхідно оцінювати не рекламовану різницю між стартовою та фінальною ціною, а фактичний фінансовий результат з урахуванням часу, ризиків і витрат.
Орендний ринок показує межу платоспроможності українців
Ситуація з орендою житла допомагає зрозуміти, наскільки обмеженими залишаються фінансові можливості значної частини домогосподарств.
За оцінками аналітиків ринку, в окремих українських містах вартість оренди однокімнатної квартири перевищує половину середньої місячної заробітної плати. Особливо складна ситуація спостерігається в Ужгороді, де співвідношення орендної ставки та середнього доходу за окремими розрахунками наближається до 75%. Цей показник не означає, що кожен орендар витрачає відповідну частку особистого доходу. Йдеться про співвідношення статистичної середньої зарплати та типової орендної ставки, а фактичне навантаження залежить від доходів конкретного домогосподарства.
Проте сама тенденція демонструє обмежену доступність житла. Для інвестиційного ринку це має подвійне значення. З одного боку, високі орендні ставки можуть підвищувати потенційну дохідність квартир, придбаних для здавання в оренду. З іншого, орендна плата не може необмежено зростати без відповідного збільшення доходів населення.
Якщо орендарі не здатні оплачувати дорожче житло, власники квартир стикаються з ризиком тривалого простою, необхідністю знижувати ставки або шукати іншу цільову аудиторію. Відповідно, зростання вартості квартир на первинному ринку не гарантує пропорційного збільшення орендного доходу. Це особливо важливо для інвесторів, які оцінюють нерухомість через потенційну окупність.
Чи можуть новобудови продовжити дорожчати у 2027 році
Подальша динаміка цін залежатиме від співвідношення двох протилежних чинників: зростання будівельної собівартості та обмеженої платоспроможності населення. Якщо витрати на матеріали, робочу силу, логістику та енергозабезпечення продовжать збільшуватися, забудовники матимуть економічні підстави для перегляду вартості квадратного метра.
Однак за слабкого попиту частина компаній може обмежувати нові запуски, переносити реалізацію окремих черг або пропонувати покупцям гнучкіші фінансові умови замість прямого підвищення цін.
Важливим чинником стане доступність іпотечного кредитування. Державні програми можуть підтримувати попит у визначених категоріях населення, але їхній вплив залежить від умов фінансування, бюджетних ресурсів, характеристик житла та кількості потенційних учасників.
Не менш суттєвим буде безпековий фактор. Зменшення ризиків здатне активізувати відкладений попит, тоді як нові загрози можуть стримувати інвестиції навіть за високої собівартості будівництва.
Отже, у 2027 році можливі різні сценарії: подальше зростання номінальних цін, стабілізація вартості в окремих сегментах або збільшення розриву між цінами пропозиції та фактичними умовами продажу. Прогнозувати однакову динаміку для всіх міст і класів нерухомості було б некоректно.
Що змінюється для рієлторів і агентств нерухомості
Для професійних посередників прискорене подорожчання новобудов створює складніші умови роботи з клієнтами. Насамперед зростає значення порівняльного аналізу. Рієлтору недостатньо показати декілька квартир однакової площі та назвати вартість квадратного метра. Необхідно пояснити різницю між готовим житлом і об'єктом на стадії будівництва, оцінити додаткові витрати, фінансові умови та потенційну ліквідність.
Особливо важливо правильно працювати з очікуваннями клієнтів. Твердження, що новобудови дорожчають на 20,5% за рік, не може бути універсальним аргументом для термінового придбання квартири.
Професійний агент повинен розуміти, що загальнонаціональна статистика не гарантує аналогічної динаміки в конкретному житловому комплексі. Для оцінювання необхідно аналізувати локальну конкуренцію, реальні продажі, залишки квартир, строки будівництва та фінансові умови забудовника.
Окремим напрямом стає робота з повним бюджетом придбання. Для квартири без оздоблення потрібно враховувати ремонт, меблі, техніку, підключення обладнання та інші витрати. У деяких випадках саме ці платежі визначають, чи може клієнт дозволити собі обраний об'єкт.
Для інвестиційних угод рієлтору варто використовувати розрахунки потенційної дохідності, строків окупності та альтернативних сценаріїв продажу або оренди.
У результаті конкурентною перевагою стає не кількість показаних квартир, а здатність допомогти клієнту ухвалити економічно обґрунтоване рішення.
Аналітика ON.UA: новобудови дорожчають, але ринок не стає автоматично сильнішим
Зростання цін на первинному ринку України на 20,5% за рік є важливим показником, який відображає суттєві зміни в економіці житлового будівництва. Подорожчання матеріалів, логістики, робочої сили та нових технічних рішень змушує девелоперів переглядати фінансові моделі й вартість квартир.
Однак високі темпи цінового зростання не можна ототожнювати з високою активністю продажів або покращенням фінансового стану забудовників. Ринок може дорожчати в умовах обмеженого попиту, коли основним джерелом підвищення цін стає збільшення витрат, а не конкуренція між покупцями.
У такій ситуації дедалі важливішими стають фінансова доступність житла, готовність об'єктів, безпека, енергонезалежність і реальна ліквідність.
Для покупців головним завданням залишається оцінювання повної вартості придбання та ризиків. Для інвесторів необхідно відокремлювати номінальне подорожчання від фактичної прибутковості. Для рієлторів зростає значення аналітики, професійної аргументації та здатності порівнювати різні сегменти нерухомості.
Головний парадокс українського первинного ринку полягає в тому, що квартири можуть ставати дорожчими навіть тоді, коли купувати їх стає складніше. І саме здатність ринку перетворювати високі ціни на реальні угоди визначатиме його подальший розвиток.
FAQ: ціни на новобудови в Україні
Наскільки подорожчали квартири в новобудовах у 2026 році?
За оприлюдненими даними Держстату, у другому кварталі 2026 року ціни на первинному ринку зросли на 20,5% порівняно з аналогічним кварталом 2025 року. У першому кварталі річний приріст становив 17,3%.
Чому новобудови дорожчають навіть за обмеженого попиту?
Основними чинниками є зростання собівартості будівництва, подорожчання матеріалів і логістики, дефіцит працівників, енергетичні ризики та додаткові витрати на безпеку житлових комплексів.
Чи означає зростання цін на 20,5%, що кожна квартира подорожчала на стільки ж?
Ні. Це статистичний показник загальної динаміки первинного ринку. Ціни конкретних квартир можуть змінюватися інакше залежно від міста, житлового комплексу, класу нерухомості та стадії будівництва.
Чи вигідно купувати квартиру на етапі котловану?
Рання інвестиція може забезпечувати нижчу початкову ціну, але передбачає ризики затримки будівництва, фінансових проблем забудовника та складнощів із перепродажем прав на майбутній об'єкт.
Чи подорожчають квартири на вторинному ринку?
Помірне зростання цін можливе, але його темпи можуть відрізнятися від первинного ринку. Важливими чинниками залишаються стан житла, локація, безпека, попит і валютний курс.
Чи варто очікувати зниження цін на новобудови у 2027 році?
Загальне зниження цін не можна ані виключати, ані гарантувати. Навіть за подальшого подорожчання будівництва в окремих житлових комплексах можуть з'являтися знижки та спеціальні умови продажу, якщо попит виявиться недостатнім.
Що вигідніше купувати: новобудову чи готову квартиру?
Вибір залежить від повного бюджету, строків заселення, стану житла та прийнятного рівня ризику. Порівнювати потрібно не лише ціну квадратного метра, а й витрати на ремонт, технічні характеристики будинку, умови фінансування та можливість подальшого перепродажу.