
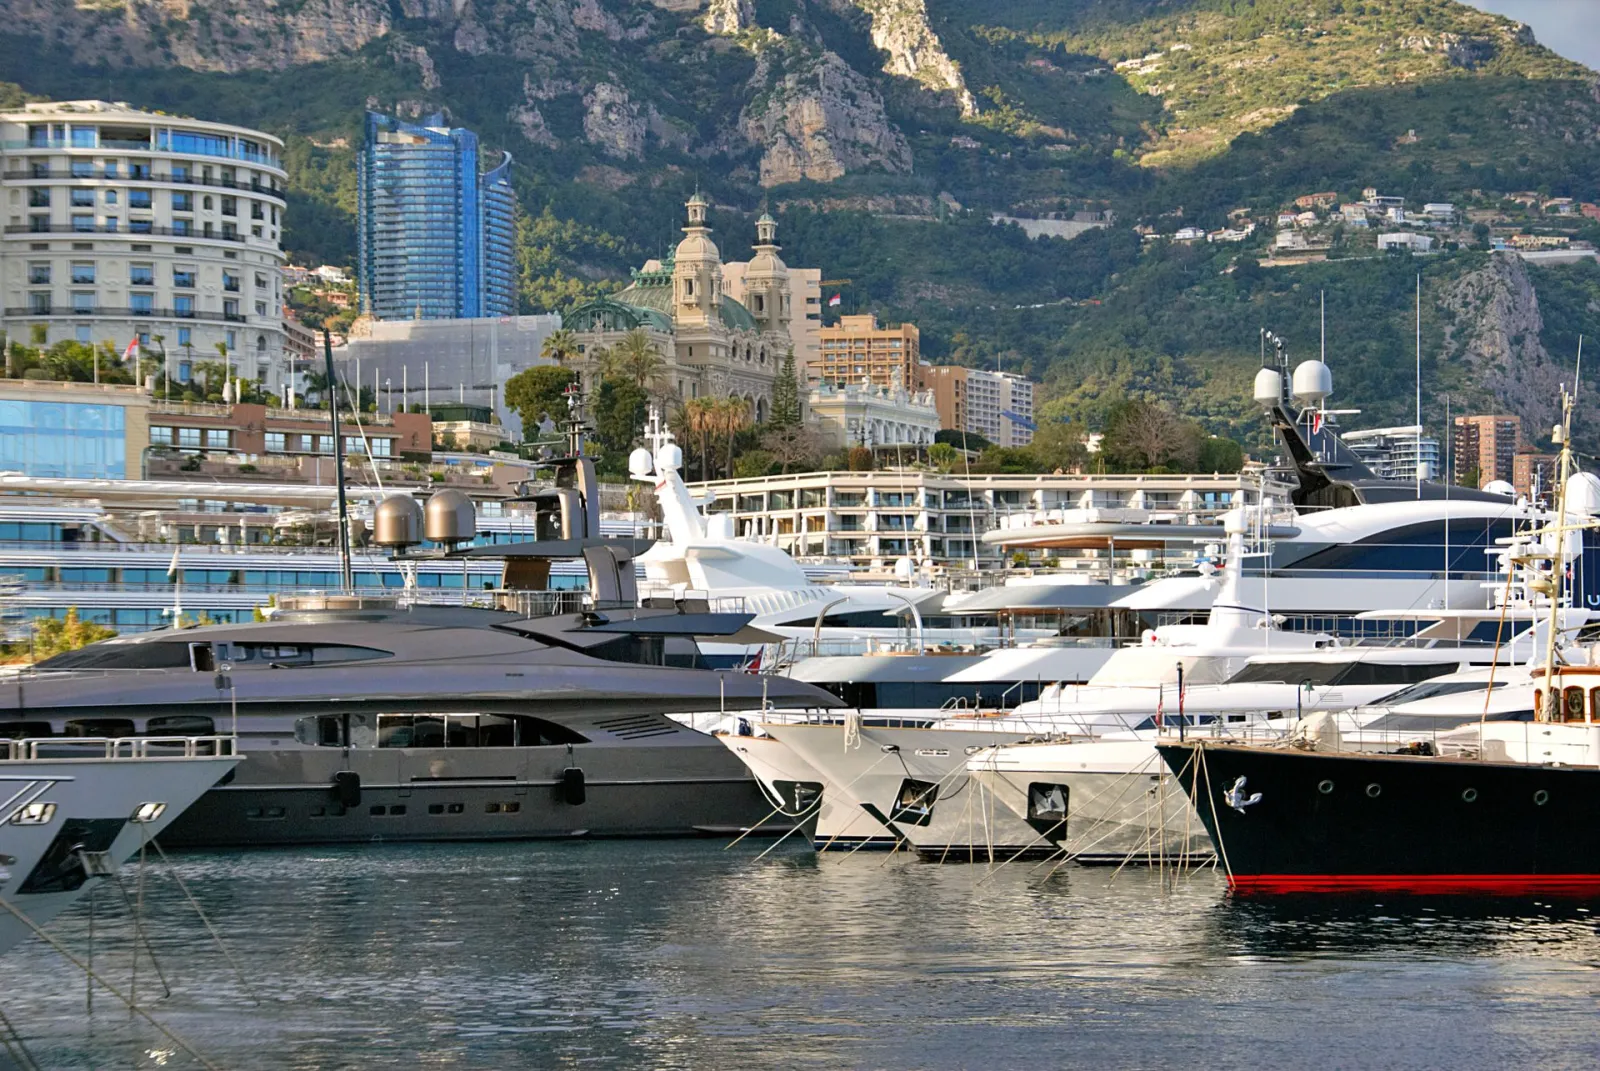
Європейський ринок житла складно звести до одного рейтингу найдорожчих міст. Квартира у центрі Цюриха, апартаменти в Монако та шале у Санкт-Моріці формально належать до одного класу активів, проте економічно це різні ринки з різною структурою попиту, пропозиції та ціноутворення. У великих містах ціну формують доходи населення, зайнятість, дефіцит житла та конкуренція за центральні локації. У Монако ключову роль відіграють надзвичайно обмежена територія та глобальний капітал. На альпійських курортах до дефіциту землі додається обмежена пропозиція другого житла, статус локації та попит покупців, для яких ціна часто має другорядне значення.
За даними порівняння великих міст у 2026 році, серед європейських локацій найвищу ціну квартири в центральній частині демонструє Цюрих, близько €22,9 тис. за квадратний метр. Далі йдуть Женева з приблизно €19,4 тис., Лондон з €17,2 тис., Париж з €12,8 тис. та Відень з €12,5 тис. Проте ці цифри не означають, що Цюрих є найдорожчим ринком нерухомості Європи взагалі. Якщо включити Монако та вузький сегмент елітної швейцарської нерухомості, ціна квадратного метра переходить далеко за межу €50 тис., а в окремих угодах може бути шестизначною.
Ця різниця важлива не лише для правильного складання рейтингу. Вона показує, наскільки по-різному сьогодні працюють верхні сегменти європейського житлового ринку і чому абсолютна ціна квадратного метра майже нічого не говорить про доступність житла, інвестиційну дохідність або потенціал подальшого зростання.
Цюрих і Женева очолюють рейтинг великих європейських міст
У дослідженні 2026 року, яке порівнює ціни у 69 великих містах світу, Цюрих виходить на перше місце серед європейських міст за вартістю квартири у центральній частині. Орієнтир становить близько €22 910 за квадратний метр. За такої оцінки умовна квартира площею 80 м² коштує близько €1,83 млн.
Женева посідає друге місце з приблизно €19 439 за м², що відповідає близько €1,56 млн за квартиру аналогічної площі. Лондон з показником €17 241 за м² залишається найдорожчим великим містом Західної Європи поза Швейцарією. Париж оцінюється приблизно у €12 771 за м², Відень у €12 483, далі йдуть Мюнхен, Люксембург, Копенгаген, Стокгольм та Осло.
Ці цифри варто читати правильно. Йдеться не про офіційний реєстр усіх угод і не про середню ціну всього житлового фонду міста. Методологія міжнародного порівняння орієнтується на квартиру у центральній частині міста та використовує стандартизовані й очищені дані, що дозволяють зіставляти десятки різних ринків. Це корисний індикатор глобальної дорожнечі, проте він не замінює локальну статистику транзакцій.
Швейцарські ринкові дані підтверджують сам напрямок рейтингу. У першому кварталі 2026 року транзакційні показники квартир у Цюриху та Женеві також залишалися найвищими серед великих міст країни. Різниця між конкретними джерелами пояснюється валютою, географією вибірки, типом житла та методикою розрахунку, а не принциповою суперечністю у стані ринку.
Чому Швейцарія настільки дорога
Пояснювати ціну Цюриха лише високими зарплатами було б занадто просто. Тут одночасно працюють декілька структурних факторів. Агломерація концентрує фінансові послуги, страхування, технологічні компанії, міжнародний бізнес і значну кількість високооплачуваних працівників. Це створює сильний платоспроможний попит як на оренду, так і на придбання власного житла.
На іншому боці ринку знаходиться обмежена пропозиція. Вільна земля у найбільш бажаних локаціях дефіцитна, нове будівництво регулюється досить жорстко, а швидко нарощувати житловий фонд у центральних районах фізично складно. У результаті зростання доходів і населення не може бути симетрично компенсоване збільшенням кількості квартир.
Схожа логіка працює в Женеві, проте до фінансового сектора додається концентрація міжнародних організацій, дипломатичних представництв та транснаціонального бізнесу. Для такого ринку характерний не просто високий попит, а великий сегмент покупців і орендарів із доходами, що значно перевищують середньоєвропейські.
При цьому висока номінальна ціна не тотожна низькій доступності. Цюрих і Женева одночасно належать до міст із дуже високими зарплатами та доходами домогосподарств. Житло там надзвичайно дороге у абсолютному вимірі, проте співвідношення ціни нерухомості та локальних доходів може бути менш критичним, ніж у містах, де квадратний метр коштує вдвічі дешевше, а зарплати нижчі у три або чотири рази. Це одна з головних помилок простих рейтингів: вони показують ціну активу, але не показують реальний фінансовий тягар для місцевого покупця.
Лондон дорожчий за Париж, але ці ринки переживають різні цикли
Ціна близько €17,2 тис. за квадратний метр у центральному Лондоні приблизно на третину перевищує аналогічний показник Парижа. На перший погляд обидва ринки мають схожу фундаментальну логіку: глобальні столиці, сильний міжнародний попит, дефіцит центральних локацій, обмежена пропозиція та концентрація високооплачуваних робочих місць.
Проте інвестиційна поведінка цих ринків відрізняється. Лондон значно сильніше інтегрований у глобальний ринок капіталу. Центральна нерухомість тут традиційно використовується не лише як житло, а як інструмент збереження міжнародного приватного капіталу. Зміни валютного курсу фунта, податкового режиму для нерезидентів, вартості фінансування або правил придбання другого житла здатні суттєво впливати на окремі сегменти.
Париж має іншу структуру. Місто географічно дуже компактне, центральний житловий фонд значною мірою сформований історично, можливості нового будівництва обмежені, а значна частина попиту походить із внутрішнього ринку. У довгостроковій перспективі це створює структурний дефіцит житла, але не гарантує постійного зростання цін. Ринок може проходити періоди корекції під впливом ставок, кредитної доступності, оподаткування та зміни поведінки покупців.
Тобто висока ціна квадратного метра не означає, що актив обов'язково дорожчатиме швидше за дешевший ринок. У дорогому зрілому місті значна частина переваг уже капіталізована у вартості нерухомості.
Монако фактично знаходиться в іншій ціновій категорії
Якщо відмовитися від порівняння лише великих європейських міст, лідерство Цюриха закінчується. Монако є окремим за своєю економікою ринком, де середня ціна житла вже більш ніж удвічі перевищує центральний Цюрих.
Офіційна статистика за 2025 рік, оприлюднена у 2026 році, оцінює середню ціну квадратного метра нерухомості у князівстві приблизно у €57 569. У районі Larvotto оцінка перевищує €70 тис. за м², а нові будинки, введені після 2020 року, у середньому також знаходяться вище €65 тис. Це важливе уточнення до поширених оцінок близько €48 тис. за квадратний метр. Такі цифри вже не відображають останню офіційну статистику.
Монако не варто механічно ставити в один список із Парижем, Віднем чи Лондоном. Князівство має площу лише кілька квадратних кілометрів, дуже обмежений житловий фонд і надзвичайно специфічний профіль покупця. Тут ціна формується глобальним wealth market, де нерухомість конкурує за капітал не лише з іншими квартирами, а з приватним банкінгом, яхтами, колекційними активами та prime real estate у кількох світових локаціях.
У такому сегменті класичний показник доступності житла втрачає значну частину сенсу. Покупцем часто є не домогосподарство, яке порівнює платіж за іпотекою із зарплатою, а власник капіталу, для якого квартира є одним із елементів міжнародного портфеля та способом отримати доступ до конкретної юрисдикції й способу життя.
Санкт-Моріц по €52 тисячі за квадратний метр: важливо розуміти, яке саме житло вимірює UBS
Швейцарські курорти демонструють ще один приклад того, наскільки небезпечно порівнювати цифри без методології. У дослідженні елітної нерухомості UBS Санкт-Моріц справді має середній показник близько 52 тис. швейцарських франків за квадратний метр, а Гштаад і Верб'є близько 45 тис. франків.
Проте ці цифри стосуються не середньої квартири і навіть не всього ринку дорогого курортного житла. UBS аналізує верхній luxury-сегмент: великі квартири та будинки з дуже високою якістю оздоблення у найкращих мікролокаціях. Методологічно цей рівень приблизно відповідає верхнім 5% ринку відповідної громади.
Це принципово змінює трактування даних. В окремому дослідженні курортного житла UBS оцінює якісне vacation housing у Гштааді приблизно у 25 тис. франків за м², в регіоні Енгадін/Санкт-Моріц близько 24 тис., у Верб'є близько 23,5 тис. Тобто навіть усередині однієї локації різниця між хорошим курортним об'єктом і справжнім luxury-сегментом може становити близько двох разів.
Для найкращих об'єктів верхньої межі фактично немає. UBS зазначає, що у Санкт-Моріці та Гштааді окремі угоди можуть перевищувати 100 тис. швейцарських франків за квадратний метр. Таким чином, твердження «квадратний метр у Санкт-Моріці коштує 52 тисячі франків» без уточнення сегмента є некоректним. Правильніше говорити, що приблизно на такому рівні знаходиться середня ціна вузького сегмента елітної нерухомості у найкращих локаціях курорту.
Чому найдорожчі ринки не можна пояснити лише дефіцитом землі
Дефіцит пропозиції є спільною характеристикою майже всіх наддорогих локацій, проте сам по собі він не створює ціну €20–60 тис. за квадратний метр. Для цього дефіцит повинен зустрітися з дуже великим обсягом платоспроможного попиту.
У Цюриху таким джерелом є високі доходи місцевих мешканців та міжнародний бізнес. У Женеві до цього додаються приватний банкінг і міжнародні інституції. Лондон притягує світовий капітал і високооплачувану зайнятість. Монако працює як глобальний кластер приватного багатства. Альпійські курорти продають не стільки квадратні метри, скільки рідкісний доступ до конкретної локації.
З інвестиційної точки зору це можна описати через scarcity premium, премію за дефіцитність. Чим важче створити повноцінний замінник активу, тим більшу частину його вартості покупець готовий платити не за саму будівлю, а за місце.
Дві однакові за площею та якістю квартири можуть мати різницю у ціні в п'ять або десять разів, хоча собівартість бетону, інженерних систем та оздоблення такої різниці не пояснює. Основна частина розриву є капіталізованою вартістю землі, доступу до локації та очікуваного майбутнього попиту.
На найвищому рівні нерухомість фактично перетворюється на рідкісний актив. Кількість квартир на першій лінії озера, у певному кварталі Монако або в найкращій частині Санкт-Моріца неможливо швидко збільшити навіть за наявності необмеженого капіталу.
Дорогий квадратний метр не означає хорошу інвестицію
Для інвестора рейтинг найдорожчих міст може бути цікавим, але він майже не відповідає на питання, де вигідно купувати житло. Ціна квадратного метра є лише ціною входу. Інвестиційний результат залежить від орендного грошового потоку, витрат на володіння, оподаткування, вартості фінансування, вакантності, ліквідності, потенціалу приросту вартості та витрат на вихід із активу.
У дуже дорогих містах орендна дохідність часто стискається. Якщо квартира коштує €2 млн, це не означає, що її можна здавати у десять разів дорожче за квартиру вартістю €200 тис. Оренда обмежена доходами користувачів значно сильніше, ніж ціна купівлі для заможного інвестора.
Через це prime real estate часто купують не заради максимального поточного yield. Його функція може полягати у збереженні капіталу, географічній диверсифікації, захисті від політичних або валютних ризиків, доступі до конкретної локації та довгостроковій ліквідності.
Інвестор, який оцінює такий актив лише через валову орендну дохідність, може дійти висновку, що він економічно нелогічний. Для покупця, який оцінює весь портфель капіталу, логіка може бути зовсім іншою.
Ціна і доступність житла є різними показниками
Цюрих є хорошим прикладом ще однієї фундаментальної різниці. Місто може бути одним із найдорожчих у світі за ціною квадратного метра і водночас не бути найменш доступним для власних мешканців.
Для вимірювання доступності потрібно співвідносити вартість житла не з іншими містами, а з доходом домогосподарства, ставками за кредитами, початковим внеском та локальною структурою оренди й власності.
У місті з ціною €20 тис. за квадратний метр та дуже високими доходами покупець теоретично може перебувати у кращому фінансовому становищі, ніж у місті з ціною €5 тис. і низькою зарплатою. Особливо якщо кредитна система, податки та накопичений капітал населення суттєво відрізняються.
Це важливо й для аналізу європейської житлової кризи. Проблема полягає не лише у тому, що квартири дорожчають. Критичним стає розрив між темпом зростання ціни активу та доходами тих, хто повинен цим активом користуватися. Тому рейтинги абсолютних цін відповідають на питання «де найдорожча нерухомість», але не відповідають на значно важливіше соціальне питання «де місцевому мешканцю найважче придбати житло».
Чи можуть найдорожчі ринки продовжити зростання
Структурний дефіцит пропозиції підтримує ціни у найкращих європейських локаціях, проте навіть дефіцитний актив не росте нескінченно прямою лінією. Вартість нерухомості залишається чутливою до процентних ставок, податкової політики, валютних курсів, регулювання іноземного попиту та глобальних фінансових циклів.
Швейцарський ринок у 2025–2026 роках демонструє стійкість. Елітна нерухомість у 31 проаналізованій UBS локації подорожчала в середньому більш ніж на 3% за 2025 рік. У гірських регіонах приріст був близько 6%, а ціни на курортне житло у першому кварталі 2026 року були приблизно на 4% вищими, ніж роком раніше.
Проте UBS одночасно говорить про ознаки цінового плато в частині luxury-ринку. Після декількох років сильного зростання продавці дедалі частіше стикаються з перевіркою запитуваної ціни реальним транзакційним попитом. Це типова ситуація для зрілого дорогого ринку: дефіцит підтримує ціну, але не скасовує цінової еластичності покупця.
Найстійкішими залишаються локації, де обмеження пропозиції практично неможливо усунути, а попит географічно диверсифікований. Якщо покупці приходять не з одного локального ринку, а з десятків країн, економічне уповільнення в окремій державі слабше впливає на загальну глибину попиту.
Аналітика ON.UA
Головний висновок із рейтингів найдорожчої нерухомості Європи полягає не в тому, що Цюрих дорожчий за Париж або Монако дорожче за Цюрих. Значно цікавіше те, що вартість житла у верхньому сегменті дедалі менше визначається фізичними характеристиками самого об'єкта і дедалі більше залежить від рідкісності локації та структури капіталу, який конкурує за право нею володіти.
У масовому житловому сегменті покупець оцінює площу, планування, транспорт, якість будинку та щомісячний платіж. У prime-сегменті важливішими стають унікальність адреси, юридична стабільність, податкове середовище, приватність, міжнародна мобільність капіталу та обмеженість майбутньої пропозиції. Фізично однаковий квадратний метр у цих двох моделях є різним економічним продуктом.
Це пояснює, чому просте порівняння середньої ціни квадратного метра часто вводить в оману. €22,9 тис. у центральному Цюриху є індикатором великого міського ринку. €57,6 тис. у Монако відображає цілу мікродержаву з надзвичайно специфічною структурою попиту. 52 тис. франків у Санкт-Моріці характеризують лише верхні приблизно 5% локального ринку. Формально всі три цифри описують «ціну квадратного метра», економічно вони вимірюють різні речі.
Для покупця або інвестора важливішим за позицію міста в рейтингу є питання, яку саме частину ціни він платить за житлову функцію, яку за землю, яку за дефіцит, а яку за очікування майбутнього попиту. Чим більша частка останніх двох компонентів, тим сильніше актив залежить від того, чи залишиться ця локація дефіцитною та бажаною через десять або двадцять років.
У найкращих європейських ринків така здатність історично була високою. Землю у центрі Цюриха неможливо масштабувати, Монако не може нескінченно розширювати територію, а найкращі мікролокації Санкт-Моріца не можна відтворити будівництвом ще одного курорту. Цей фізичний дефіцит і є фундаментом довгострокової премії.
Проте навіть найдорожча адреса не скасовує базового правила інвестиційного аналізу: висока ціна є характеристикою активу, а не доказом його майбутньої дохідності. Чим дорожчим стає квадратний метр, тим важливіше розуміти, хто буде наступним покупцем, який грошовий потік генерує об'єкт і яку частину сьогоднішньої вартості ринок уже заплатив за очікуване майбутнє.
FAQ
Де у 2026 році найдорожче купувати квартиру серед великих міст Європи?
У порівнянні квартир у центральних районах великих міст перше місце займає Цюрих із показником близько €22,9 тис. за квадратний метр. Далі йдуть Женева та Лондон.
Чи означає це, що Цюрих є найдорожчим ринком житла в Європі?
Ні. Рейтинг стосується великих міст і конкретної методики порівняння. Монако та окремі luxury-локації Швейцарії демонструють значно вищі ціни.
Скільки коштує квадратний метр у Монако?
За останніми офіційними даними за 2025 рік, оприлюдненими у 2026 році, середня оцінка становить близько €57,6 тис. за квадратний метр. У найдорожчих районах рівень перевищує €70 тис.
Чи справді житло в Санкт-Моріці коштує 52 тисячі франків за квадратний метр?
Такий показник стосується елітного сегмента найвищої якості, а не всього ринку. Для якісного курортного житла середній рівень значно нижчий.
Чому Цюрих і Женева настільки дорогі?
Поєднуються високі доходи, сильний фінансовий та міжнародний бізнес, обмежена пропозиція землі, жорсткі містобудівні обмеження та стабільний платоспроможний попит.
Чому Лондон дорожчий за Париж?
Лондон має надзвичайно сильний міжнародний інвестиційний попит, глибокий фінансовий сектор і дуже дорогий центральний житловий фонд. У порівнянні 2026 року різниця між центральними районами Лондона та Парижа становить приблизно 35%.
Чи є найдорожчі міста найменш доступними для місцевих мешканців?
Не обов'язково. Доступність залежить від співвідношення ціни житла і доходів, ставок кредитування та накопиченого капіталу, тому абсолютна ціна квадратного метра дає лише частину картини.
Чи вигідніше інвестувати в найдорожчі ринки?
Не обов'язково. Prime-нерухомість часто має нижчу поточну орендну дохідність, а покупець платить премію за дефіцитність, стабільність, ліквідність і збереження капіталу.
Чому у найкращих локаціях ціни можуть перевищувати €100 тисяч за квадратний метр?
Ультрапреміальні об'єкти практично не мають повноцінних аналогів. Коли на дуже обмежену кількість активів претендує міжнародний капітал із низькою чутливістю до ціни, стандартні межі оцінки квадратного метра перестають працювати.
Чи продовжать ціни в найдорожчих локаціях Європи зростати?
Структурний дефіцит підтримує такі ринки, але не гарантує постійного зростання. Важливими залишаються процентні ставки, податки, регулювання, міжнародний попит та стан світової економіки.